

MISE EN ACTIVITE 2
Les publications de la Direction générale du Trésor sont des ressources que l’on peut proposer aux élèves et mobiliser dans le cadre du traitement des programmes de sciences économiques et sociales. Elles traitent de sujets qui mettent en évidence des enjeux économiques et sociétaux qui entrent en résonance avec ce qui est enseigné.
Les activités proposées ci-dessous à partir de l'étude Trésor-Éco « La fiscalité sur le transport aérien est-elle efficace ? » ont pour objectif d’étendre ou d’approfondir certaines connaissances et de travailler des savoir-faire. À partir de la lecture et de l’analyse de documents d’experts, il s’agit de travailler de courts exercices qui éveilleront la curiosité des élèves sur des points d’actualité et inviteront à s’interroger sur les résultats des politiques publiques.
Les activités ci-dessous n’ont pas l’ambition d’utiliser chaque élément de l'étude Trésor-Éco de la Direction générale du Trésor ; elles constituent un guide pour s’approprier les principaux enjeux qu’elle met en exergue. Cette proposition de mise en activité a été pensée de manière modulaire, dans un souci à la fois de liberté et de différenciation pédagogiques.
Téléchargez les documents en PDF
1. LIEN AVEC LE PROGRAMME
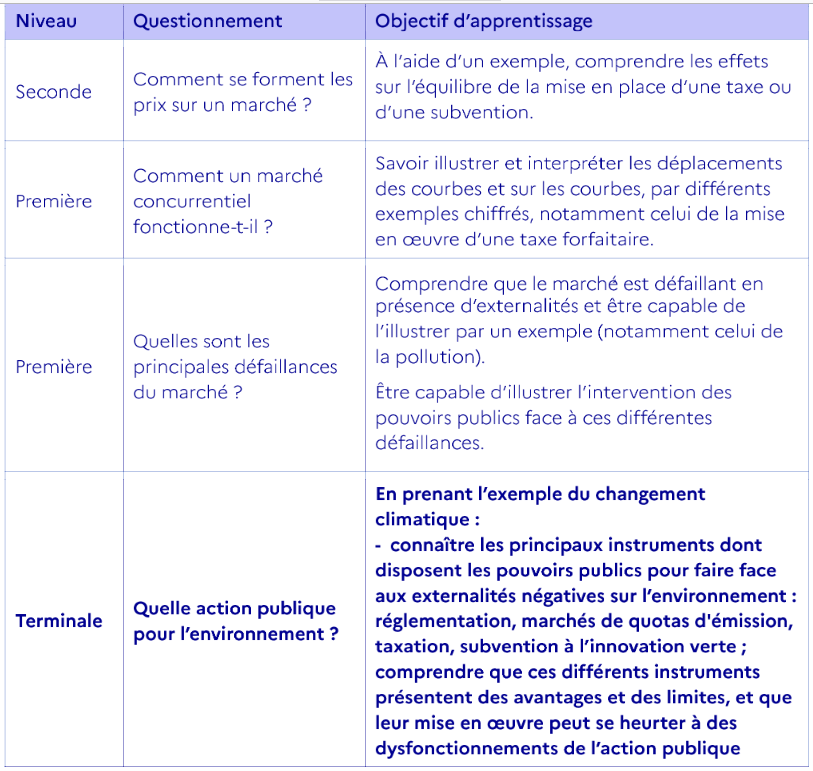
Référence aux objectifs d’apprentissage du programme pouvant exploiter
la note Trésor-Éco
(Apparaissent en gras ceux qui feront l’objet de la mise en activité)
Objectifs d’apprentissage de savoir
2. PREREQUIS
Dans le cadre du programme de seconde :
- Comprendre les effets sur l’équilibre de la mise en place d’une taxe ;
- Comprendre que dans un modèle simple de marché des biens et services, la demande décroît avec le prix.
Dans le cadre du programme de première :
- Comprendre que le marché est défaillant en présence d’externalités et être capable de l’illustrer par un exemple ;
- Être capable d’illustrer l’intervention des pouvoirs publics face à ces différentes défaillances.
Utilisation des données quantitatives et des représentations graphiques :
Calcul, lecture et interprétation de proportion, de pourcentage de répartition ;
Calcul, lecture et interprétation de taux de variation, coefficient multiplicateur, indice simple ;
Lecture et interprétation corrélation et causalité ;
Lecture et interprétation de représentations graphiques.
3. SENSIBILISATION
Voyages en train
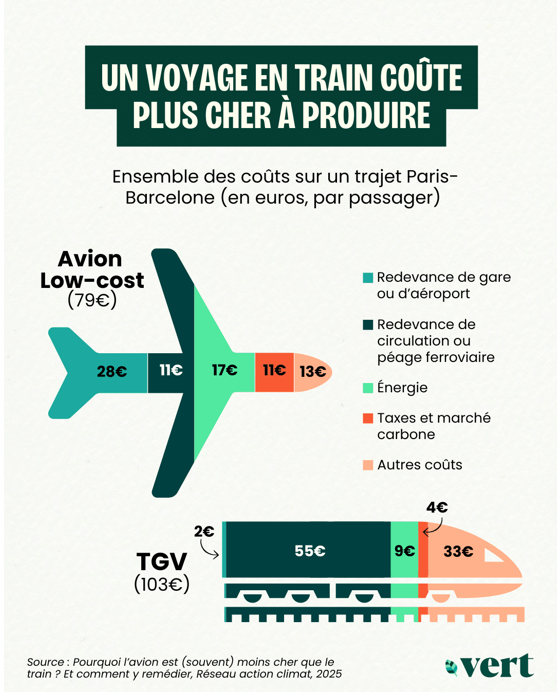
Prix d'un voyage en train
Source : Lien
Questions
Question 1 : Comment s’explique l’écart des coûts de production entre le train et l’avion sur le trajet Paris-Barcelone ?
Question 2 : Calculez, à l’aide de l’outil suivant (https://impactco2.fr/outils/transport) l’écart d’impact carbone du trajet Paris-Barcelone en TGV et en avion.(1) *
Question 3 : Utilisez la notion d’externalité pour expliquer pourquoi tout l’impact carbone du voyage en avion n’est pas pris en compte dans ses coûts de production.
[1] Cliquez sur l’onglet « itinéraire » puis choisir « Paris France » et Barcelone Espagne ».
Voir la correction
Question 1 : Comment s’explique l’écart des coûts de production entre le train et l’avion sur le trajet Paris-Barcelone ?
L’écart de 24 € entre le train et l’avion est dû surtout au coût des infrastructures ferroviaires qui est facturé aux compagnies de train sous la forme d’un péage.
Question 2 : Calculez, à l’aide de l’outil suivant (https://impactco2.fr/outils/transport) l’écart d’impact carbone du trajet Paris-Barcelone en TGV et en avion.(1) *
L’impact carbone de ce trajet en avion est presque 58 fois plus élevé que celui du même trajet en train.
Question 3 : Utilisez la notion d’externalité pour expliquer pourquoi tout l’impact carbone du voyage en avion n’est pas pris en compte dans ses coûts de production.
Ce trajet en avion émet 58 fois plus de CO2 qu’en train alors que les taxes ou le marché carbone ne coûtent que 2,75 fois plus à la compagnie aérienne par rapport à la compagnie ferroviaire (11 € / 4 €). Cette pollution est donc une externalité négative car la compagnie aérienne ne la compense que très partiellement sous forme de taxes ou de marché carbone.
4. PROBLEMATIQUE IDENTIFIEE
Problématique
Même s’il joue un rôle important dans l’activité économique, le transport aérien engendre de fortes externalités négatives, dont il faut estimer la valeur. Quels sont les instruments que les pouvoirs publics mobilisent pour y faire face et cette tarification couvre-t-elle le coût des externalités ?
La note du Trésor-Éco n°367 présente en effet tout d’abord l’ensemble des externalités engendrées par les vols qui ne seraient pas incluses dans le prix du billet d’avion en l’absence d’intervention des pouvoirs publics.
La note expose ensuite le schéma de tarification du secteur aérien aux niveaux international, européen et national, sa corrélation croissante aux externalités négatives mais aussi les difficultés de sa mise en œuvre. Elle établit enfin que si la tarification du coût social de l’aérien s’améliore, elle ne permet pas encore de couvrir tous les coûts des externalités.
La note apporte donc une illustration très concrète d’une action publique pour l’environnement qui permet d’aborder l’ensemble des instruments attendus par le programme à l’exception des subventions à l’innovation verte.
Éléments de la note Trésor-Éco qui sont mobilisés dans la fiche :
- Texte de la partie 1 à l’exception de l’encadré et d’une coupure ;
- Tableau 1 dans l’évaluation ;
- Encadré 3 p.6 ;
Graphique 1 de la partie 3 (après la hausse du tarif de solidarité + éléments du graphique 1 de la partie 1.)
5. ACTIVITES
Niveaux de difficulté : + Facile ■□□ ■■□ ■■■ + Difficile
Activité 1 : Lecture de la note Trésor-Éco Les émissions de gaz à effet de serre ■■□
Document 1 : Les émissions de gaz à effet de serre ....
1. Les émissions de gaz à effet de serre sont les principales externalités négatives du transport aérien
1.1 Le secteur aérien joue un rôle significatif dans l'économie française
Le secteur du transport aérien est dynamique : il représente 89 000 emplois en France en 2023 et est fortement lié au secteur du tourisme. Le groupe Air France KLM emploie 46 000 personnes en France. Le nombre de passagers aériens connaît une forte croissance : + 42 % de passagers entre 2010 et 2024. En 2023, le secteur aérien représente 1 % des kilomètres parcourus par les ménages et 8 % de leur budget pour les transports.
Le secteur contribue au développement économique du pays, notamment en connectant les territoires à l'échelle régionale, nationale et internationale. En facilitant les déplacements longs des personnes, il contribue à la mobilité́ nécessaire aux échanges sociaux et économiques. Il contribue également au maintien du lien avec l'Outre-mer.
1.2 Le transport aérien est associé à des externalités négatives importantes
Les trajets en avion sont à l’origine d’un certain nombre d'externalités négatives. Les plus importantes sont celles associées aux émissions de gaz à effet de serre (GES). En 2024, le transport aérien représente 15 % des émissions de GES du secteur des transports et 8 % des émissions totales en France (21 MtCO2e en 2024, dont 17 MtCO2e[1] au titre des vols internationaux). Ces émissions représentent 49 % du coût des externalités négatives du transport aérien.
La formation de traînées de condensation cause un réchauffement significatif et est également une externalité́ importante : elles représentent en moyenne 35 % des externalités de l'aérien. […]
Source : Alexia LITSCHGY, « Tarification et fiscalité du transport aérien », Trésor-Éco n°367, 2025.
[1] MtCO2e = millions de tonnes de dioxyde de carbone ou d’équivalent sous forme d’autres gaz à effet de serre.
Question 1 : Montrez que les contributions du secteur aérien à l’activité économique ne se limitent pas au transport aérien.
Question 2 : Après avoir rappelé ce qu’est une externalité négative, distinguez les externalités négatives du secteur aérien qui n’affectent qu’une partie de la population de celles qui affectent toute la population.
Voir la correction
Question 1 : Montrez que les contributions du secteur aérien à l’activité économique ne se limitent pas au transport aérien.
Absence de taxe sur le kérosène. Manque d’offre ferroviaire notamment dans certaines grandes villes alors que la demande est importante.
Question 2 : Après avoir rappelé ce qu’est une externalité négative, distinguez les externalités négatives du secteur aérien qui n’affectent qu’une partie de la population de celles qui affectent toute la population.
Les trajets en avion émettent plus de CO2 que les trajets en train, ils sont donc responsables de davantage d’externalités négatives de pollution. Dès lors, les pouvoirs publics peuvent souhaiter orienter, par les prix, les comportements et favoriser les transports moins émetteurs de CO2, en baissant le prix du train ou augmentant celui de l’avion, par exemple en modulant le niveau des taxes.
Document 2 : Comparaison de l'écart entre tarification....
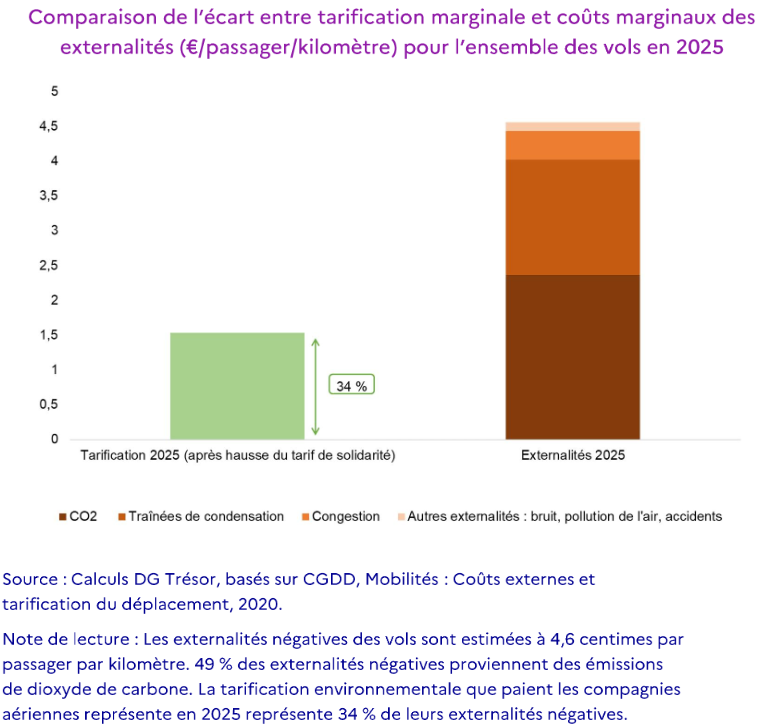
Question 3 : À l’aide du graphique, mesurez la part de chacune des deux catégories d’externalités que vous avez distinguées.
Question 4 : Montrez que le coût privé d’un trajet en avion diffère de son coût social.
Question 5 : Reliez chaque type d’externalité à la façon dont on peut en estimer la valeur puis expliquez l’intérêt d’attribuer une valeur monétaire à ces externalités.
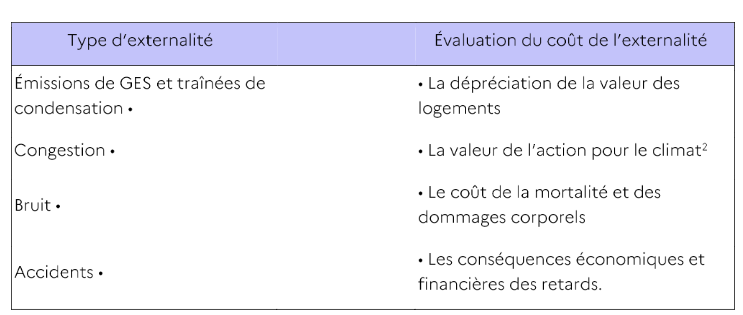
[2] Elle exprime la valeur que la société doit accorder aux actions publiques et privées de décarbonation afin d’arriver à la neutralité carbone en 2050. Si la valeur de l’action pour le climat est de 256 euros en 2025, cela signifie que toutes les actions réduisant d’une tonne de CO2e méritent d’être engagées si elles coûtent moins de 256 euros (Rapport Quinet, 2025, p. 27 et 11).
Question 6 : Quelle est la part du coût des externalités qui n’est pas compensée par une tarification des compagnies aériennes ?
Voir la correction
Question 3 : À l’aide du graphique, mesurez la part de chacune des deux catégories d’externalités que vous avez distinguées.
Les émissions de GES représentent 84 % des externalités alors que les autres externalités n’en constituent que 16 %.
Question 4 : Montrez que le coût privé d’un trajet en avion diffère de son coût social.
Le coût privé est le coût supporté par la compagnie aérienne pour transporter ses passagers, alors que le coût social prend en compte ce coût privé mais également les coûts des externalités qui sont supportées par d’autres agents économiques. En d’autres termes, une compagnie aérienne, sur le marché du transport aérien, ne tient compte que des coûts nécessaires pour accueillir ses passagers et faire voler ses avions mais ne supporte pas l’ensemble des coûts engendrés par son activité, sans contrainte des pouvoirs publics.
Question 5 : Reliez chaque type d’externalité à la façon dont on peut en estimer la valeur puis expliquez l’intérêt d’attribuer une valeur monétaire à ces externalités.
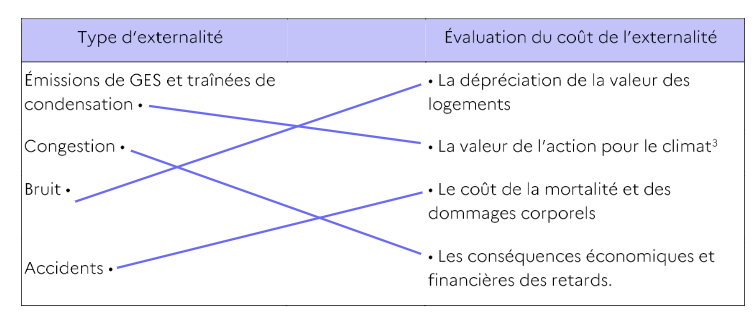
L’intérêt d’attribuer une valeur monétaire à ces externalités est de pouvoir estimer le montant du coût social pour l’intégrer au prix du billet. Si les pouvoirs publics parviennent à faire peser le coût des externalités à la hauteur de leur valeur monétaire, le prix du transport aérien augmentera et cela incitera les passagers à préférer d’autres modes de transport ou à réduire leurs déplacements. L’estimation de cette dégradation engendrée par les externalités négatives est complexe et elle varie au fil du temps.
[3] Elle exprime la valeur que la société doit accorder aux actions publiques et privées de décarbonation permettant d’arriver à la neutralité carbone en 2050. Si la valeur de l’action pour le climat est de 256 euros en 2025, cela signifie au premier ordre que toutes les actions réduisant d’une tonne de CO2e méritent d’être engagées si elles coûtent moins de 256 euros (Rapport Quinet, 2025, p. 27 et 11).
Question 6 : Quelle est la part du coût des externalités qui n’est pas compensée par une tarification des compagnies aériennes ?
66 % du coût des externalités n’est pas compensé par une tarification (100 – 34), cette partie n’est donc pas internalisée dans les coûts des compagnies aériennes.
Activité 2 :
Avantages et limites de la taxation pour réduire les externalités négatives – Développer son argumentation en trois étapes ■■■
[Les étapes doivent être séparées dans le temps. Le travail est individuel et s’accompagne de deux questions « pour aller plus loin » pour les élèves terminant rapidement l’étape 3.]
Étape 1 [question projetée au tableau, réponse à rédiger au brouillon]
Le carburant qu’utilisent les avions, le kérosène, n’est pas taxé contrairement aux carburants des automobiles. Mobilisez vos connaissances sur le fonctionnement des marchés pour montrer pourquoi une taxe sur le kérosène, basée sur le principe du pollueur-payeur, serait efficace économiquement pour réduire les émissions de CO2. Votre réponse doit être la plus détaillée possible.
- Étape 2 [à distribuer après l’étape 1, avec l’étape 3 et les questions « pour aller plus loin »]
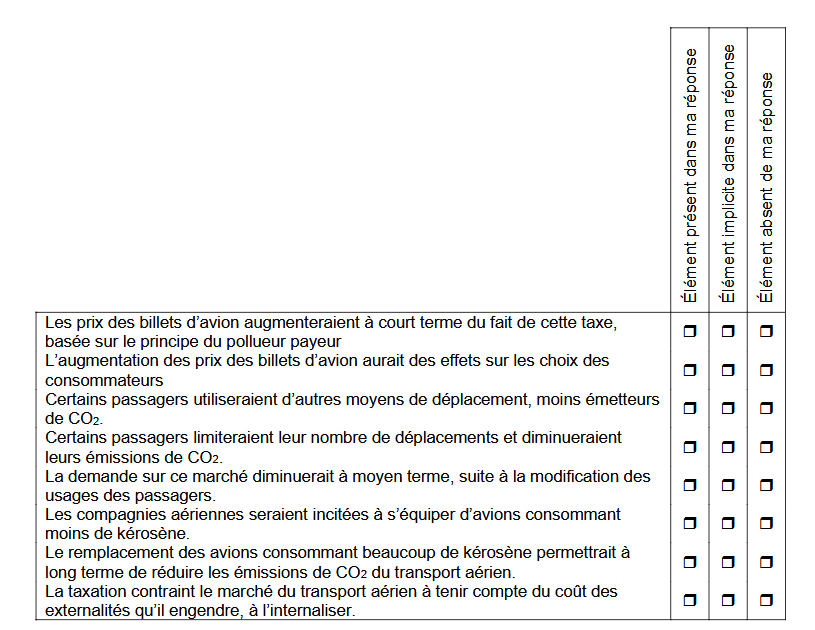
Identifiez les éléments que vous avez intégrés à votre argumentation.
- Étape 3 [à rédiger au propre]
Mobilisez vos connaissances sur le fonctionnement des marchés pour montrer pourquoi une taxe sur le kérosène serait efficace économiquement pour réduire les émissions de CO2. Améliorez votre réponse de l’étape 1 en :
- Conservant les éléments présents ;
- Rendant explicites tous les éléments implicites ;
- Y intégrant au moins la moitié des éléments absents.
POUR ALLER PLUS LOIN
Selon le temps qui vous reste choisissez de répondre à la question 1 (plus simple), à la question 2 (plus longue) ou aux deux. Vous présenterez ensuite votre réponse à l’oral.
Document 3 : La fiscalité
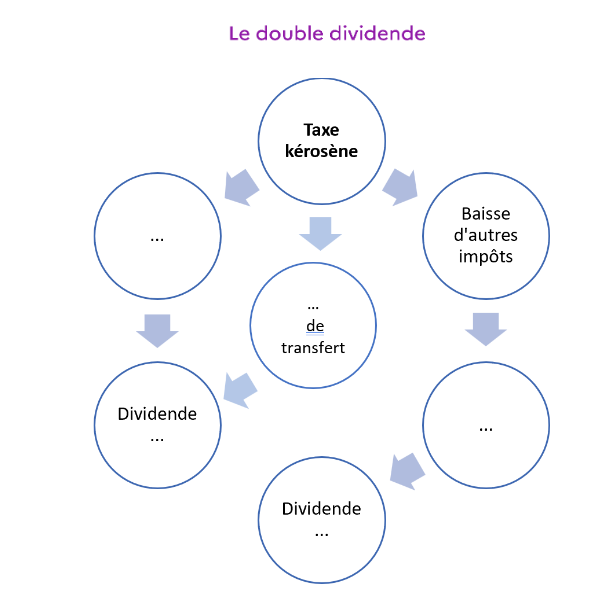
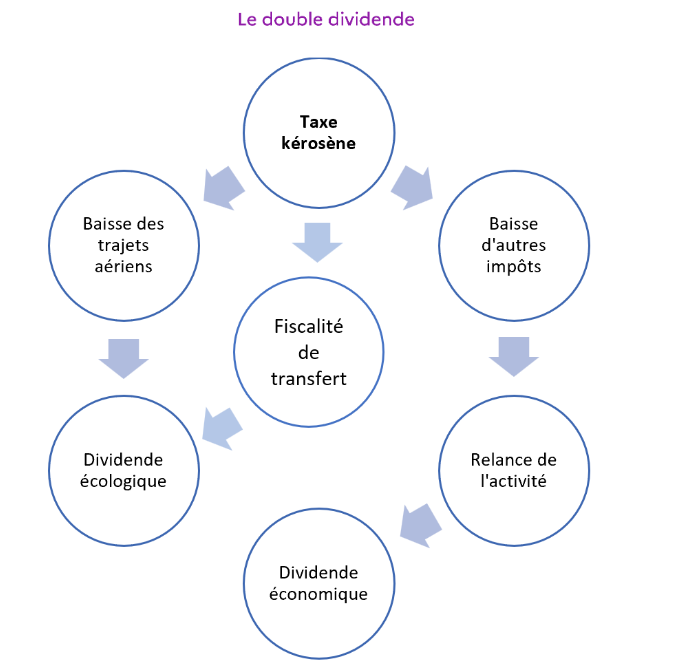
La fiscalité écologique permet […] de diminuer d’autres types de fiscalité : en taxant la pollution, on peut réduire d’autant les taxes sur le travail, l’investissement ou l’innovation. La fiscalité écologique induit dans ce cas un « double dividende » : un dividende écologique, d’une part, avec une baisse des comportements néfastes à l’environnement, et un dividende économique d’autre part, où la baisse concomitante des taxes pesant sur le travail ou sur le capital permet de relancer l’activité et de rendre le système économique globalement plus performant.
Enfin, elle constitue également dans certains cas une fiscalité de transfert, où les recettes perçues au titre d’une taxe environnementale vont être allouées au financement d’une politique publique environnementale.
Source : Ministère de la Transition écologique et solidaire.
Question 1 : Après avoir rappelé ce qu’est un dividende vous compléterez le schéma avec les termes du document 3.
Voir la correction
Question 1 : Après avoir rappelé ce qu’est un dividende vous compléterez le schéma avec les termes du document 3.
Document 4 : la taxe
Question 2 : Comment expliquer que la taxation du kérosène ne soit pas mise en place actuellement ?
Voir la correction
Question 2 : Comment expliquer que la taxation du kérosène ne soit pas mise en place actuellement ?
La taxe sur le kérosène n’existe pas actuellement en Europe pour l’aviation commerciale. Cela peut s’expliquer notamment par la difficulté à mettre en place une taxe à un niveau international qui s’appliquerait ainsi à tous les acteurs du secteur et éviterait le risque de fuite carbone. Par conséquent, une taxation du kérosène en France uniquement, toute chose égale par ailleurs, pourrait conduire à ce que des passagers internationaux préfèrent une correspondance à Londres ou Francfort plutôt qu’à Paris. Cela réduirait donc la compétitivité des compagnies françaises sans réduire pour autant l’ensemble des trajets aériens.
Activité 3 :
Avantages et limites du marché de quotas d’émission pour réduire les externalités négatives ■■□
Document 5 : Le système Européen de Quotas d'Emissions
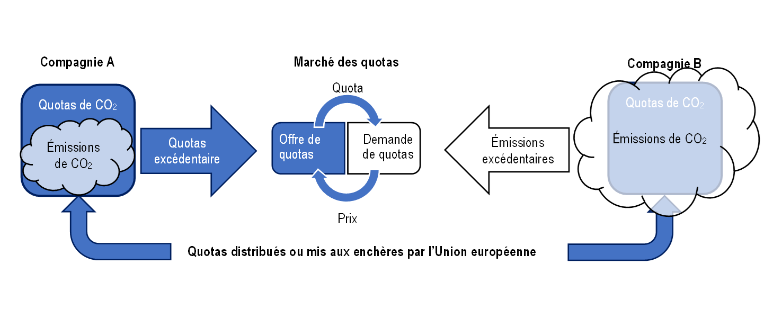
Sans utiliser les finances publiques, les pouvoirs publics peuvent aussi orienter le comportement de certains agents économiques en créant un marché de quotas d’émission sur lequel s’échangent des quotas de GES (droits à polluer) qui ont été distribués par les pouvoirs publics. Ces derniers fixent un plafond maximum d’émissions de CO2 autorisées et distribuent un certain nombre de quotas correspondant à ce plafond. Les entreprises qui polluent trop par rapport à leurs quotas doivent alors racheter les quotas qui leur manquent (demande) à celles qui, au contraire, ont pollué moins et disposent de quotas en excédents (offre). Plus le prix s’élève (en fonction de cette offre et de cette demande) plus les entreprises sont incitées à recourir à des procédés moins polluants.
Source : Synthèse du Campus de l’innovation, Collège de France, 2023.
Question 1 : Après avoir lu le document 5, vous compléterez le schéma explicatif suivant, appliqué à deux compagnies aériennes fictives, à l’aide des mots suivants : Demande, Émissions, Offre, Quotas.
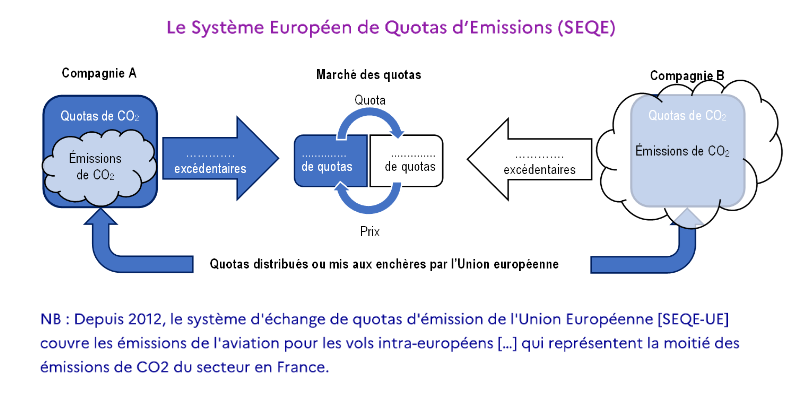
Question 2 : Montrez que les compagnies sont incitées à mieux maîtriser leurs émissions de CO2 grâce au marché des quotas d’émission. Illustrez votre explication par le cas d’une des deux compagnies (A ou B).
Question 3 : Montrez que le marché des quotas d’émission permet à l’Union européenne de limiter les externalités négatives sur l’environnement du transport aérien.
Voir la correction
Question 1 : Après avoir lu le document 5, vous compléterez le schéma explicatif suivant, appliqué à deux compagnies aériennes fictives, à l’aide des mots suivants : Demande, Émissions, Offre, Quotas.
Question 2 : Montrez que les compagnies sont incitées à mieux maîtriser leurs émissions de CO2 grâce au marché des quotas d’émission. Illustrez votre explication par le cas d’une des deux compagnies (A ou B).
Les compagnies sont incitées à mieux maîtriser leurs émissions de gaz à effet de serre car si elles en émettent plus que les quotas qui leur sont distribués, à l’exemple de la compagnie B, elles sont obligées d’en racheter à d’autres entreprises au prix du marché.
Elles sont aussi incitées à continuer à dépolluer, même si elles émettent moins de gaz à effet de serre que les quotas qui leur sont distribués, à l’exemple de la compagnie A, car elles peuvent vendre ces quotas excédentaires à d’autres entreprises.
Question 3 : Montrez que le marché des quotas d’émission permet à l’Union européenne de limiter les externalités négatives sur l’environnement du transport aérien.
En distribuant ou en mettant aux enchères une quantité déterminées de quotas d’émissions, l’Union européenne détermine une quantité maximale d’émissions de CO2 des compagnies aériennes.
NB : Au-delà d’un certain seuil les compagnies aériennes doivent compenser leurs émissions en investissant dans des projets de reforestation, de captation et de séquestration de carbone.
Document 6 : Prix du quota dans le SEQE
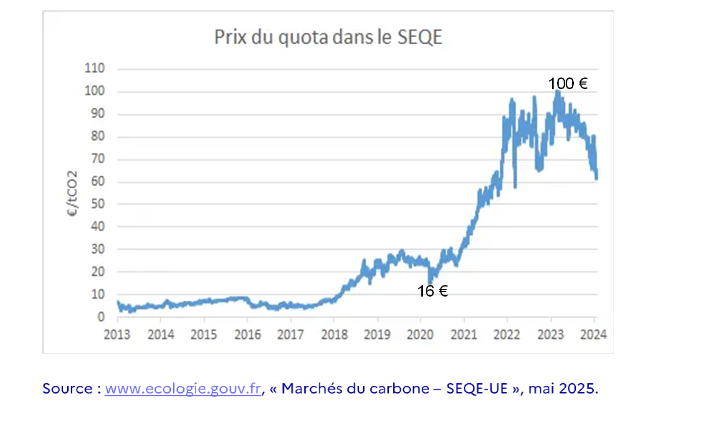
Question 4 : Mesurez l’évolution du prix du quota d’une tonne de CO2 de sa valeur minimale de 2020 à sa valeur maximale de 2023.
Question 5 : Cette évolution est-elle favorable à une limitation accrue des externalités négatives du transport aérien ?
Voir la correction
Question 4 : Mesurez l’évolution du prix du quota d’une tonne de CO2 de sa valeur minimale de 2020 à sa valeur maximale de 2023.
De 2020 à 2023 le prix du quota d’émission a été multiplié par 6,25 (100/16) sur le marché européen.
Question 5 : Cette évolution est-elle favorable à une limitation accrue des externalités négatives du transport aérien ?
Cette augmentation du prix du quotas rend les émissions excédentaires très coûteuses pour les entreprises qui en ont et incitent les entreprises qui y parviennent à réduire leurs émissions afin de revendre très cher leurs quotas excédentaires. Cette évolution est donc favorable à la réduction des externalités négatives du transport aérien.
Activité 4
Efficacité de la réglementation pour limiter certaines externalités négatives ■□□
Document 7 : Les traînées de condensation
Les traînées de condensation sont des nuages artificiels, créés par la vapeur d'eau et les suies issues de la combustion du kérosène, dans des zones bien définies de l'atmosphère (les régions hyper-saturées en glace). La formation de ces traînées entraîne un effet réchauffant similaire à l'émission de gaz à effet de serre, dont la compréhension et la prédiction exactes font encore l'objet de recherches. Le phénomène étant lié à des conditions météorologiques spécifiques, il est très localisé : environ 3 % des vols seraient responsables de 80 % des traînées de condensation. Dans ce cas, la tarification moyenne de cette externalité́ sur l'ensemble des vols n'est pas l'outil de politique publique le plus efficace. Il sera préférable de cibler des mesures sur les vols concernés, par exemple par le biais d'outils normatifs[5] ou incitatifs spécifiques, qui permettront de faire baisser l'externalité́. En effet, il semble possible de réduire une partie significative (de l’ordre de 60 %) des traînées sur les vols les plus touches, par exemple avec des stratégies de modification de la trajectoire pour éviter les zones hyper-saturées en glace. La mise en œuvre de telles stratégies permettrait de réduire le coût social lié aux traînées de condensation […].
Source : Alexia LITSCHGY, « Tarification et fiscalité du transport aérien », Trésor-Éco n°367, 2025.
Question 1 : Pourquoi la note Trésor-Éco estime-t-elle que la tarification de l’ensemble des vols, par une taxe ou par des quotas d’émission, ne serait pas efficace pour limiter les traînées de condensation ?
Question 2 : Quelle stratégie doit-elle être rendue obligatoire par une réglementation ou une taxe ciblée pour réduire de plus de 60 % les externalités négatives engendrées par les traînées de condensation ?
Question 3 : Pourquoi les compagnies aériennes n’adoptent-elles pas cette stratégie d’elles-mêmes, en l’absence de réglementation ?
[5] Il s’agit de réglementations édictées par les pouvoirs publics.
[6] R. Teoh, Z. Engberg, U. Schumann, C. Voigt, M. Shapiro, S. Rohs et M. Stettler, « Global aviation contrail climate effects from 2019 to 2021 », Atmospheric Chemistry and Physics, 2024.
Voir la correction
Question 1 : Pourquoi la note Trésor-Éco estime-t-elle que la tarification de l’ensemble des vols, par une taxe ou par des quotas d’émission, ne serait pas efficace pour limiter les traînées de condensation ?
La tarification de l’ensemble des vols ne serait pas efficace car elle porterait sur 97 % de vols qui seraient incités à lutter contre un phénomène qui ne les concerne pas ou presque pas. 86 % des vols n’ont en effet pas de traînées de condensation et 11 % en émettent peu (20 % du total).
Question 2 : Quelle stratégie doit-elle être rendue obligatoire par une réglementation ou une taxe ciblée pour réduire de plus de 60 % les externalités négatives engendrées par les traînées de condensation ?
La réglementation doit porter sur des normes imposant des stratégies de modification de la trajectoire des vols concernés, ou de la tarification ciblée sur les vols émetteurs de traînées de condensation. Cela suffirait à réduire de 60 % ces externalités négatives.
Question 3 : Pourquoi les compagnies aériennes n’adoptent-elles pas cette stratégie d’elles-mêmes, en l’absence de réglementation ?
Les compagnies aériennes ne modifient pas d’elles-mêmes la trajectoire de leurs vols car cela augmente leurs coûts d’exploitation, le coût privé, alors que les traînées de condensation ne leur coûtent rien, c’est une externalité négative, même si elle augmente le coût social de leurs vols.[6]
[5] Il s’agit de réglementations édictées par les pouvoirs publics.
[6] R. Teoh, Z. Engberg, U. Schumann, C. Voigt, M. Shapiro, S. Rohs et M. Stettler, « Global aviation contrail climate effects from 2019 to 2021 », Atmospheric Chemistry and Physics, 2024.
Activité 5
Schéma de synthèse ■□□
Complétez le schéma de synthèse, à l’aide des éléments étudiés dans cette fiche d’activités.
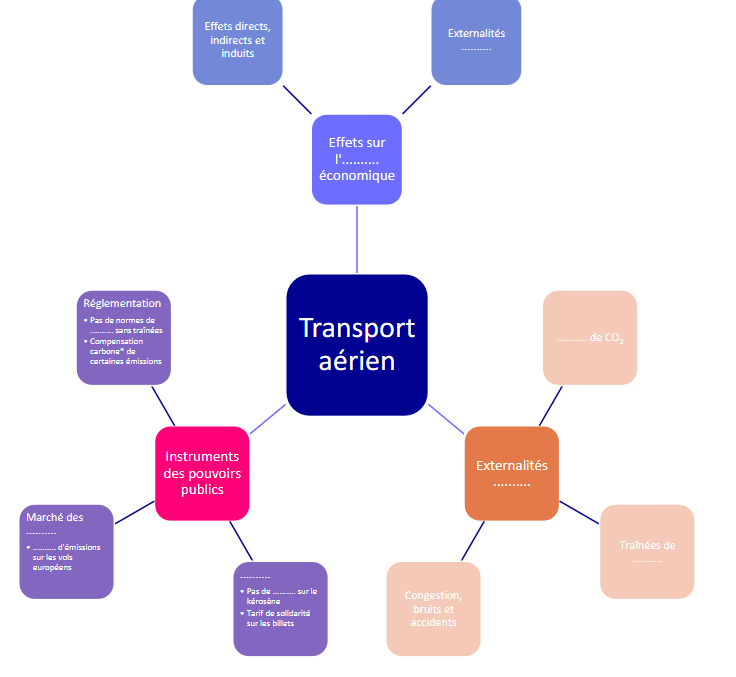
* Programme qui impose aux compagnies aériennes d'acheter des crédits carbones (action de reforestation, par exemple) afin de compenser une partie de leurs émissions.
Voir la correction
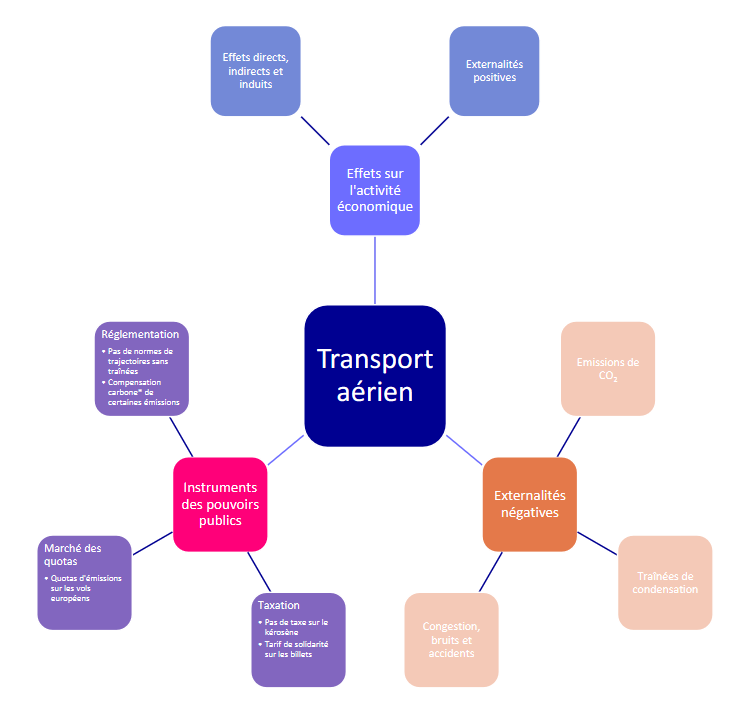
* Programme qui impose aux compagnies aériennes d'acheter des crédits carbones (action de reforestation, par exemple) afin de compenser une partie de leurs émissions.
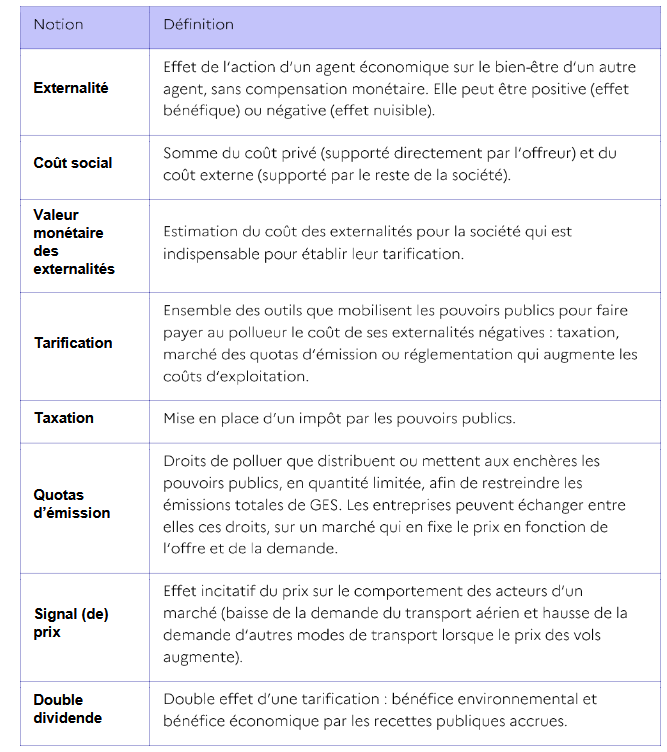
6. MINI LEXIQUE SUR LES NOTIONS FONTAMENTALES DE LA NOTE
7. EVALUATION
Étude de document
Montants du tarif de solidarité en 2025
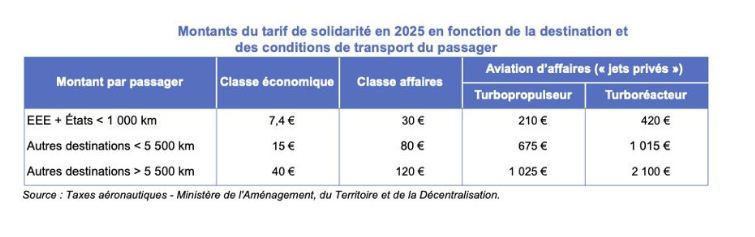
Question 1 : À l’aide des données du document, vous comparerez la taxation du transport aérien par le tarif de solidarité, selon la destination et la classe de voyage. (/2 points)
Question 2 : À l’aide du document et de vos connaissances, vous montrerez que la taxation présente des avantages pour faire face aux externalités négatives sur l’environnement. (/4 points)
Voir la correction
Question 1 : À l’aide des données du document, vous comparerez la taxation du transport aérien par le tarif de solidarité, selon la destination et la classe de voyage. (/2 points)
Question 2 : À l’aide du document et de vos connaissances, vous montrerez que la taxation présente des avantages pour faire face aux externalités négatives sur l’environnement. (/4 points)
8. À PROPOS
Ce livret est le fruit d’un partenariat entre la direction générale du Trésor du ministère de l’Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique et le programme Melchior de l’Institut de l’Entreprise Melchior.
Melchior : PROGRAMME ENSEIGNANTS-ENTREPRISES DE L'INSTITUT DE L'ENTREPRISE
Institut de l’entreprise
29, rue de Lisbonne, 75008 Paris
Directeur de Melchior
+33 (0)6 59 55 23 22
Créé en 1975, l’Institut de l’entreprise est un think tank indépendant de tout mandat syndical ou politique. Association à but non lucratif, l’Institut de l’entreprise a une triple vocation : être un centre de réflexion, un lieu de rencontre et un pôle de formation.
- Cette ressource a été réalisée dans le cadre du Programme Enseignants-Entreprises développé en partenariat avec le ministère de l’Éducation nationale.
Retrouvez cette mise en activité sur www.melchior.fr ainsi que des cours de SES, des faits d’actualité, des notes de lecture…
La direction générale du Trésor
- La direction générale du Trésor (DG Trésor) est une direction du ministère de l’Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique.
Elle propose et conduit, sous l’autorité des ministres, les actions des politiques économique et financière de la France et les défend en Europe et dans le monde.