

MISE EN ACTIVITE 18
Il s’agit à travers cette mise en activité, de proposer aux élèves un document de travail original dans la forme comme dans le fond. La Note d’analyse du Haut-commissariat à la Stratégie et au Plan est une publication périodique développée sur une quinzaine de pages répondant à un questionnement précis tout en restant relativement concise.
Les activités proposées à partir de la note d’analyse du Haut-commissariat à la Stratégie et au Plan "Les aides aux entreprises en France : de quoi parle-t-on ?" ont pour objectif d’étendre ou d’approfondir certaines connaissances et de travailler des savoir-faire. À partir de la lecture et de l’analyse de documents d’experts, il s’agit de travailler de courts exercices qui éveilleront la curiosité des élèves sur des points d’actualité et inviteront à s’interroger sur les résultats des politiques publiques. Les activités ci-dessous n’ont pas l’ambition d’utiliser chaque élément de la note d’analyse du Haut-commissariat à la Stratégie et au Plan ; elles constituent un guide pour s’approprier les principaux enjeux qu’elle met en exergue.
Il est possible d’opérer des sélections de parties de la note qui leur soient accessibles et qui puissent les faire réfléchir sur des éléments du programme de sciences économiques et sociales.
Téléchargez les documents en PDF
QUELQUES MOTS SUR L'AUTEUR DE LA NOTE :
Mohamed HARFI est Docteur en économie, Expert référent Enseignement supérieur, recherche et innovation, au département Travail emploi compétences. Il est co-rapporteur de la Commission nationale d’évaluation des politiques d’innovation.
INTRODUCTION GENERALE ET REFERENCE AUX PROGRAMMES DE SES
1. RÉFÉRENCE AUX PROGRAMMES DE SES EN PREMIERE ET EN TERMINALE
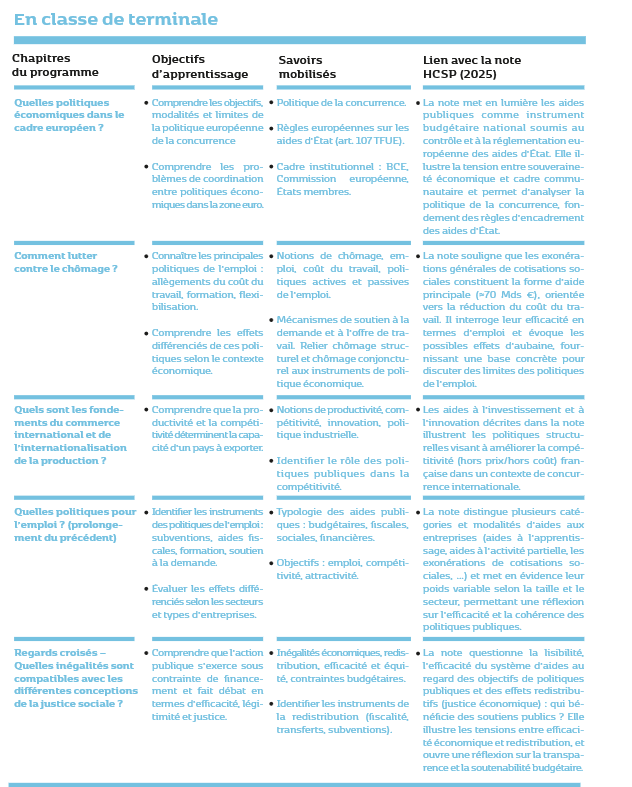
SAVOIR-FAIRE MOBILISES
- Analyser un document institutionnel (note, graphique, tableau comparatif UE).
- Mettre en relation une politique nationale et le cadre européen.
- Identifier les contraintes et marges de manœuvre des États.
- Lire et interpréter un tableau chiffré d’aides à l’emploi.
- Identifier les effets attendus d’une politique d’allègement du coût du travail.
- Relier données et concepts.
- Relier politiques structurelles et compétitivité à long terme.
- Utiliser des données comparatives (France / UE).
- Comparer l’impact des politiques publiques sur différents marchés du travail.
- Mobiliser des données macroéconomiques pour évaluer l’efficacité des politiques.
- Relier les politiques économiques aux débats sur la justice sociale.
Argumenter sur la légitimité et les effets redistributifs d’une mesure publique.
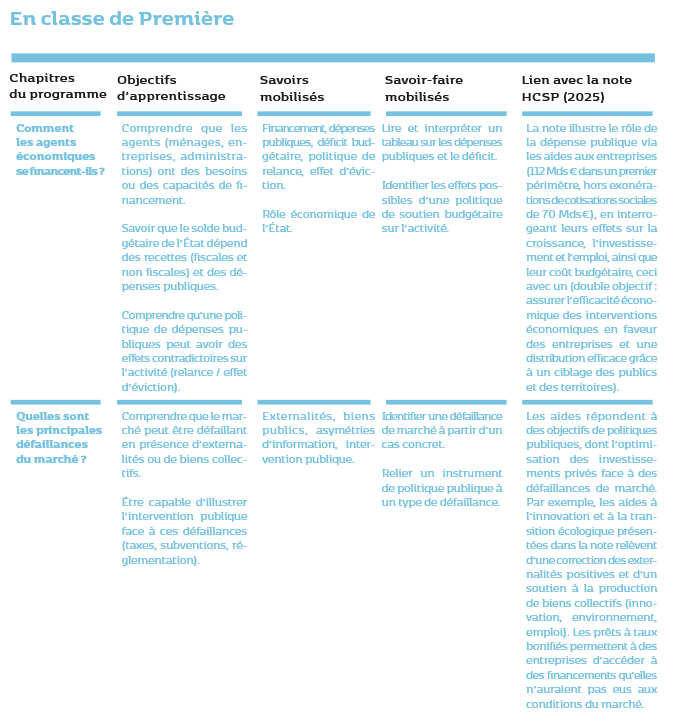
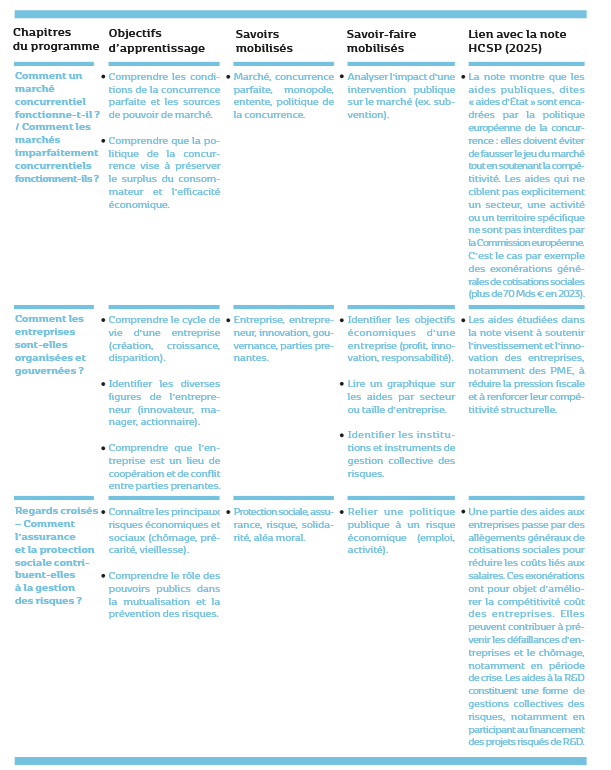
2. PRÉREQUIS EN TERMES DE SAVOIRS ET DE SAVOIR-FAIRE
En termes de savoirs, les élèves doivent avoir préalablement compris les mécanismes du marché ainsi que ses défaillances (notion d’externalité notamment). En classe de terminale, ils peuvent avoir étudié précédemment les limites écologiques de la croissance, ainsi que les instruments dont disposent les pouvoirs publics pour faire face aux externalités négatives.
En termes de savoir-faire, les activités proposées permettront aux élèves de perfectionner les compétences ci-après :
- Calculer, lire et interpréter des mesures de variation : coefficient multiplicateur et taux de variation.
- Répondre à un sujet d’étude de document (du type de deuxième partie d’épreuve composée du baccalauréat).
- Lire et synthétiser un article de presse (un texte long).
- Travailler et coopérer dans un groupe.
3. SENSIBILISATION À PARTIR D’UN DOCUMENT ICONOGRAPHIQUE DE NATURE À FAIRE ÉMERGER UNE OU DES PROBLÉMATIQUES
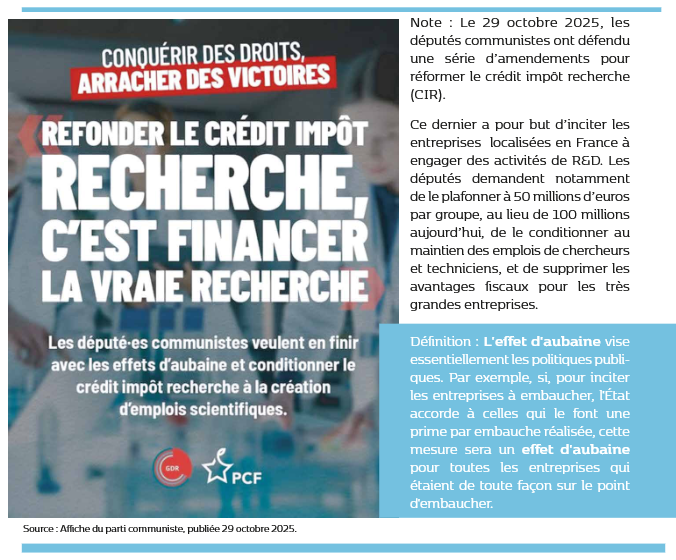
Document : Conquérir des droits
Questions
Q1. Quelle idée principale cette affiche défend-t-elle ?
Q2. En quoi le CIR peut-il être à l’origine d’effet d’aubaine ?
Q3. Le CIR représente-t-il une dépense ou une recette pour l’État ? Quel impact sur le budget de l’État s’il accorde plus de CIR ?
Voir la correction
Réponses :
Q1. Quelle idée principale cette affiche défend-t-elle ?
Le parti communiste se mobilise pour refonder le crédit impôt recherche. Ce parti politique propose de conditionner l’obtention du crédit d’impôt à la création d’emplois scientifiques. Le mécanisme du CIR est donc validé par un parti d’opposition mais son cadre actuel est considéré comme trop favorable aux entreprises.
Q2. En quoi le CIR peut-il être à l’origine d’effet d’aubaine ?
Si les entreprises qui bénéficient de ce crédit d’impôt avaient déjà prévues d’investir enR&D, c’est un effet d’aubaine. Le crédit d’impôt recherche est aujourd’hui calculé sur la base du volume de R&D réalisé, quand bien même l’entreprise aurait baissé ces activités au cours des années précédentes. Avant 2004, le CIR était calculé en accroissement, c’est-à-dire que seules les activités de R&D additionnelles enregistrées l’année n par rapport aux années précédentes (n-1 et n-2) donnaient droit à un crédit d’impôt.
Q3. Le CIR représente-t-il une dépense ou une recette pour l’État ? Quel impact sur le budget de l’État s’il accorde plus de CIR ?
Le CIR consiste à déduire de ses impôts (payés par l’entreprise) les dépenses engagées pour la recherche, ce sont donc des recettes en moins pour l’État, dont l’équivalent en dépense fiscale est de l’ordre de 7 milliards d’euros. La croissance de cette dépense déséquilibrerait le budget de l’État si les recettes n’augmentaient pas de l’autre côté.
Note PROF :
Possibilité de sensibiliser en Première pour introduire ensuite l’intervention de l’État dans l’économie. Possibilité également de sensibiliser en Terminale sur le rôle de l’État dans la croissance intensive.
4. ENJEUX IDENTIFIÉS
Au moins 3 principaux enjeux sont soulevés par la note :
Un enjeu économique :Les aides visent à soutenir l’investissement, l’emploi, la transition énergétique, etc, soit les différentes composantes d’un environnement économique à même de favoriser, de manière durable, l’activité et la prospérité du pays.
Un enjeu budgétaire : Les aides représentent un coût significatif pour les finances publiques(112 Mds d’€, hors l’équivalent de 70 milliards d’euros d’exonération générales de cotisations sociales, soit ~4 % du PIB annuel).
Un enjeu démocratique : La complexité et le manque de visibilité peuvent être de nature à favoriser les grandes entreprises et nuisent à l’équité et la libre concurrence
Proposition de questionnements qui permettront de problématiser le sujet :
- Peut-on facilement identifier les différentes aides publiques à l’emploi et la recherche en France ?
- Qui a accès à ces aides publiques ?
- La profusion des dispositifs d’aide à l’investissement ou à l’emploi nuit-elle à leur efficacité ?
- Le coût du CIR est-il justifié au regard de ses résultats ?
- L’existence d’« effets d’aubaine » disqualifie-t-elle le dispositif CIR ?
- Peut-on concilier aides publiques et concurrence libre et non faussée ?
5. SYNTHÈSE DE LA NOTE (AVEC LES RÉFÉRENCES DE LA NOTE)
Il n’existe pas de consensus sur la définition ou le montant total des aides aux entreprises en France.
Deux approches principales coexistent :
Définition européenne (aides d’État) : 45 milliards d’euros en 2022 (25 milliards hors aides aux entreprises pour faire face à la crise liée au Covid).
Périmètre élargi (subventions, dépenses fiscales, exonérations de cotisations sociales ciblées, aides financières) : 112 milliards d’euros en 2023 et plus de 180 milliards d’euros en intégrant les exonérations générales de cotisations sociales.
Composition des aides (périmètres élargie, 2023)
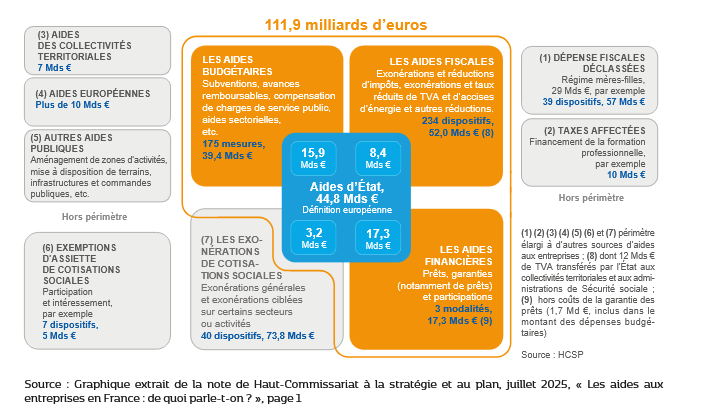
La multiplicité des dispositifs (175 mesures budgétaires, 234 dépenses fiscales, 40 exonérations de cotisations sociales) engendre une trop grande complexité et un manque de transparence.
La note soulève un débat sur le périmètre des « aides aux entreprises » :
Les exonérations générales de cotisations sociales (70 Mds) ne sont pas comptabilisées comme aides d’État par l’UE.
Certaines dépenses fiscales sont « déclassées » (ex : régime « mères-filles »(1)) , 29 Mds).
Par ailleurs, peu de dispositifs sont évalués régulièrement, ce qui pose un problème démocratique et d’optimisation des dépenses publiques. [efficacité VS efficience]
La France est le 2e pays de l’UE en volume d’aides d’État (45 Mds en 2022), derrière l’Allemagne (73,7 Mds). En % du PIB, la France se situe au-dessus de la moyenne européenne (1,7 % en 2022, contre 0,94 % hors Covid).
Les aides aux entreprises représentent un outil majeur de la politique économique française. Elles visent à soutenir l’investissement et l’emploi. Elles sont en grande partie adoptée par le Parlement dans le cadre des projets annuels de loi de finances, en ce qui concerne celles à la charge directe de l’État et de ses opérateurs, tout en étant encadrées par les règles européennes de concurrence.
La présente note propose plusieurs recommandations :
Clarifier la définition des aides et stabiliser leur périmètre.
Améliorer la transparence : publier un recensement annuel complet en annexe des lois de finances.
Évaluer systématiquement l’efficacité des dispositifs (tous les 3 à 5 ans).
Harmoniser les pratiques européennes pour permettre des comparaisons pertinentes.
(1) Le régime mères-filles est un avantage fiscal pour éviter la double imposition des dividendes entre sociétés liées. Il permet à la société mère de ne pas payer (ou très peu) d'IS sur les dividendes reçus de ses filiales sous conditions. Dans les comptes budgétaires français, ce régime n'est plus comptabilisé comme une aide aux entreprises, car il est considéré comme une modalité normale de calcul de l'impôt, bien qu'il représente une perte de recettes significatives pour l'Etat.
6. OBJECTIFS DE LA MEA (EN IDENTIFIANT PRÉCISÉMENT LES ÉLÉMENTS DE LA NOTE QUI SERONT MOBILISÉS)
Activité en classe de 1ère = Permettre aux élèves de s’approprier les notions de budget de l’État (dépenses / recettes), comprendre la politique de relance de l’économie et l’effet d’éviction.
Activité en classe de terminale = Comprendre l’objectif et les limites de la politique de la concurrence européenne, via une modalité précise de cette politique (la surveillance des aides d’État en France).
Activité d’approfondissement aux élèves post-bac = Comprendre que les allégements et exonérations de cotisations sociales bénéficiant aux entreprises en France peuvent être une solution pour réduire le chômage. Revoir les notions de coût du travail et de politique de l’emploi.
7. QUIZ SUR LA LECTURE ET LA COMPRÉHENSION DE LA NOTE
Quiz

8. ACTIVITÉS SUR LES SAVOIRS ET SUR LES SAVOIR-FAIRE CLAIREMENT IDENTIFIÉS
Une activité d’approche succincte en première
Retour PROGRAMME
Activité : Comment l’État utilise-t-il son budget pour aider les entreprises en France ?
- Pré-requis :
- Budget de l’État
- Recettes / dépenses
- Lecture de %
- CM et Taux de variation
- Taxe
- Marché Concurrence
Surplus du producteur / du consommateur
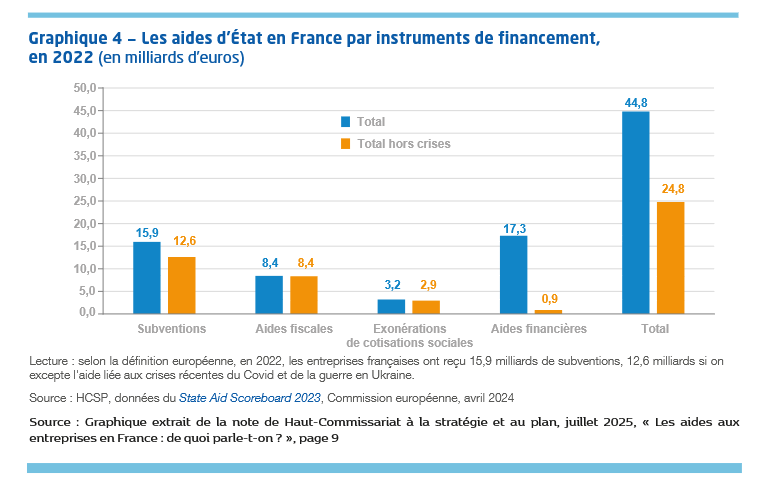
Document 1 : Les aides de l'état
Questions :
Q1. Faites une phrase avec la valeur « 44,8 »
Q2. Comment peut-on expliquer la différence entre les 44,8 milliards d’euros et les 24,8 milliards ?
Q3. Quels sont les deux instruments pour lesquels les dépenses de l’État sont les plus élevées ?
Q4. Distinguez les aides financières des aides fiscales ; puis comparez, à l’aide d’un coefficient multiplicateur, les dépenses de l’État en termes d’aides fiscales et celles en termes d’aides financières ?
Q5. Qu’est-ce qu’une subvention ? Quel est son objectif ? Expliquez votre réponse.
Q6. Comment l’État peut-il financer toutes ses dépenses d’aides aux entreprises ?
Q7. Quels ont été les impacts de la crise de la COVID sur les aides d’État ?
Voir la correction
Réponses :
Q1. Faites une phrase avec la valeur « 44,8 »
Selon le périmètre des aides d’État, la France a dépensé en 2022 44,8 milliards d’euro
Q2. Comment peut-on expliquer la différence entre les 44,8 milliards d’euros et les 24,8 milliards ?
Les 24,8 euros représentent le montant des aides accordées par l’État aux entreprises, selon le périmètre des aides d’État, en excluant toutes les aides liées aux crises récentes du Covid et de la guerre en Ukraine.
Q3. Quels sont les deux instruments pour lesquels les dépenses de l’État sont les plus élevées ?
Les aides financières et les subventions
Q4. Distinguez les aides financières des aides fiscales ; puis comparez, à l’aide d’un coefficient multiplicateur, les dépenses de l’État en termes d’aides fiscales et celles en termes d’aides financières ?
Selon le périmètre des aides d’État, les aides fiscales viennent plutôt de taux réduits de TVA de certains produits ou territoires (Outre-mer par exemple) ou en déduction d’impôt alors que les aides financières sont davantage des montants directement reçus par les entre-prises (par exemple des prêts à taux bonifiés).
8,4 * 2 = 16,4
L’État dépense plus de 2 fois plus en aides financières qu’en aides
Q5. Qu’est-ce qu’une subvention ? Quel est son objectif ? Expliquez votre réponse.
Une subvention est une aide financière directe accordée par l’État. Elle a pour objectif d’inciter les entreprises à certains comportements. Elle n’est accordée que sous certaines conditions.
Q6. Comment l’État peut-il financer toutes ses dépenses d’aides aux entreprises ?
L’État mobilise ses ressources. Celles-ci sont principalement d’origine fiscale. On peut citer :
impôts sur la consommation ; la TVA avant tout prélèvements sur les revenus : impôts sur les revenus (IR), impôts sur les sociétés (IS) et sur les revenus des personnes exerçant une profession commerciale, industrielle ou artisanale à leur compte, mais également l’impôt sur les bénéfices industriels et commerciaux (BIC)
impôt sur la propriété et le capital : taxe foncière (prélevée par les collectivités locales),
impôts sur les plus-values (immobilières et mobilières), IFI, droits de mutation des taxes affectées, par exemple les taxes d’apprentissage
Q7. Quels ont été les impacts de la crise de la COVID sur les aides d’État ?
- Une augmentation importante de certaines d’entre elles
- Qui a contribué à l’opacité
- Et perturbé les possibilités d’évaluation du fait du caractère extraordinaire de l’événement
Document 2 : "Un concept mal défini"
D’abord, qu’entend-on par « aide » ? La définition la plus répandue est celle d’un régime dérogatoire à une norme qui peut être nationale, européenne ou internationale.
Ainsi, la réduction de 1,8 point du taux de cotisation patronale d’allocations familiales, pour les salaires inférieurs à 3,5 SMIC, instaurée en 2015 dans le cadre du « pacte de responsabilité et de solidarité », est considérée par tous comme une aide aux entreprises. Mais si cette réduction s’appliquait à l’ensemble des salariés, elle aurait été considérée comme une baisse de taux et on n’aurait pas parlé d’aides. C’est donc le fait même d’exclure les salariés les mieux payés d’une baisse de taux de cotisation qui a accru le total des aides aux entreprises.
Ce seul exemple rend compte de la complexité et de l’ambivalence du concept. En outre, en dynamique, on bute rapidement sur des résultats contre-intuitifs : quand on baisse le taux normal d’imposition, les aides, qui sont définies en référence à cette norme, diminuent elles aussi… alors même que la société dans son ensemble a accru son effort en faveur des entreprises en baissant les prélèvements obligatoires qui pèsent sur elles.
Le caractère flou de la notion peut aussi être apprécié par le fait que le classement d’un dispositif dérogatoire en dépense fiscale varie avec le temps. Par exemple, le taux réduit de l’impôt sur les sociétés (IS) pour les entreprises réalisant moins de 10 millions d’euros de chiffres d’affaires est-il une aide aux entreprises ? Jusqu’en 2006, dans les documents budgétaires, le gouvernement considérait cet avantage comme une dépense fiscale, mais ce n’est plus le cas aujourd’hui. Autre exemple : le « régime des sociétés mères et filiales », dit « régime mères-filles », qui permet aux entreprises de ne pas être imposées sur les produits de participation représentant au moins 5 % du capital d'autres sociétés, engendre une perte de recettes pour l’État de 29 milliards d’euros en 2023. Or cette mesure a été retirée en 2006 de la liste des dépenses fiscales et donc des aides aux entre-prises, car ce régime dérogatoire est désormais considéré comme une simple modalité de calcul de l’impôt, devenue une quasi-norme. Dans les définitions internationales, pourtant, c’est plutôt le seuil de 10 % qui est retenu pour définir le contrôle d’une filiale : on pourrait donc considérer, a minima, que le coût induit par cet écart entre 5 % et 10 % est une dépense fiscale.
Source : Extrait de la note du Haut-Commissarat à la stratégie et au plan, juillet 2025, « Les aides aux entreprses en
France : de quoi parle-t-on ? », pages 2 et 3
Questions
Q1. Relever dans le texte la définition la plus répandue de la notion d’aide aux entreprises ?
Q2. Si l’État applique une réduction d’impôt ou de cotisations sociales pour tous les salariés, est-ce considéré comme une aide ? Pourquoi ?
Q3. Pourquoi l’État réduit-il le taux d’imposition des sociétés réalisant moins de 10 millions d’euros de chiffres d’affaires ?
Q4. La définition de l’aide aux entreprises est-elle la même dans tous les pays du monde ?
Q5. Quelles conséquences cela peut-il avoir sur les marchés internationaux en termes de concurrence internationale ?
Voir la correction
Réponses :
Q1. Relever dans le texte la définition la plus répandue de la notion d’aide aux entreprises ?
Aide = dispositif permettant le versement d’une enveloppe financière, une déduction ou réduction d’impôt ou la réduction d’une cotisation sociale au profit d’un agent économique selon un régime dérogatoire à une norme qui peut être nationale, européenne ou internationale.
Q2. Si l’État applique une réduction d’impôt ou de cotisations sociales pour tous les salariés, est-ce considéré comme une aide ? Pourquoi ?
Si cette réduction s’applique à tous les salariés, elle est considérée comme une baisse du taux et non comme une aide, celle-ci ne s’appliquant par définition qu’à certains salariés ou entreprises respectant certains critères.
Q3. Pourquoi l’État réduit-il le taux d’imposition des sociétés réalisant moins de 10 millions d’euros de chiffres d’affaires ?
Dans le cadre d’une « politique de l’offre », l’État vient en soutien des petites entreprises en allégeant leur fardeau fiscal. Il escompte que les entreprises ciblées seront plus enclines à investir dans de nouveaux équipements, à développer de nouveaux produits et à embaucher de nouveaux salariés, avec à la clé un gain en termes de création d’emplois et de croissance.
Q4. La définition de l’aide aux entreprises est-elle la même dans tous les pays du monde ?
Celle-ci varie selon les pays et les dispositifs règlementaires choisis dans chacun d’entre eux.
Q5. Quelles conséquences cela peut-il avoir sur les marchés internationaux en termes de concurrence internationale ?
Si certaines entreprises reçoivent de leur État plus d’aides que d’autres elles sont avanta-gées. Cela peut nuire à une concurrence pure et parfaite, en jouant sur le degré d’attractivité du marché domestique (cf. les entreprises françaises vs. les entreprises irlandaises par exemple).
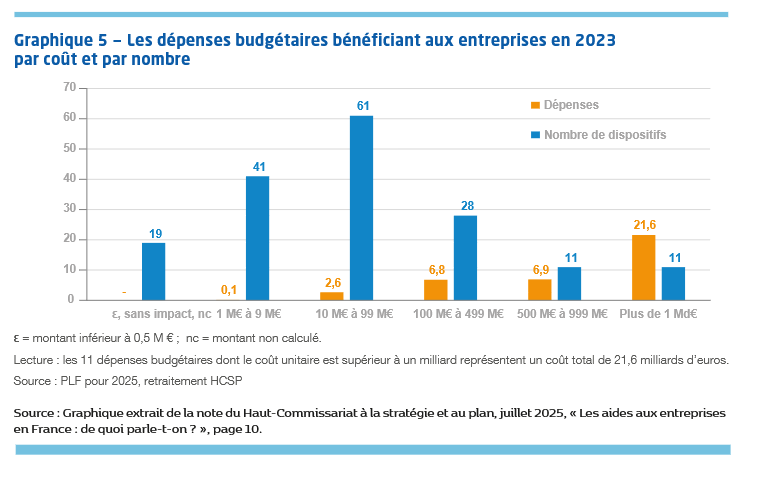
Document 3 : Les dépenses budgétaires
Questions :
Q1. Faites une phrase pour lire les données concernant les dépenses de plus de 1 milliard d’euros.
Q2. Quel pourcentage des dépenses totales de l’État les 21,6 milliards d’euros représentent-ils ?
Et quel pourcentage de dispositif ces 11 dépenses représentent-elles ?
Q3. Calculez à l’inverse, combien représentent les aides de moins de 100 millions sur le total des aides distribuées ?
Q4. Que pouvez-vous conclure ?
Voir la correction
Réponses :
Q1. Faites une phrase pour lire les données concernant les dépenses de plus de 1 milliard d’euros.
En 2023, il y a 11 dépenses de l’État bénéficiant aux entreprises qui coûtent plus de 1 milliard d’euros. Au total, ces 11 dépenses représentent un coût total pour l’État de 21,6 milliards d’euros.
Q2. Quel pourcentage des dépenses totales de l’État les 21,6 milliards d’euros représentent-ils ?
Et quel pourcentage de dispositif ces 11 dépenses représentent-elles ?
21,6 milliards sur un total de 38 milliards (0 + 0,1 + 2,6 + 6,8 + 6,9 + 21,6) 21,6/38 * 100 = 56,84 % du montant total des dépenses
11 mesures sur 171 mesures (19 + 41 + 61 + 28 + 11 + 11)
11/171 * 100 = 6,43 % des mesures
L’État dépense donc 56,84 % de ses dépenses pour 6,43 % de ces mesures.
- 11 mesures pour plus de 50 % des dépenses !
Q3. Calculez à l’inverse, combien représentent les aides de moins de 100 millions sur le total des aides distribuées ?
19 + 41 + 61 = 121 mesures sur 171 mesures dans le graphique
121/171 * 100 = 70 %
121 mesures, soit 70 % des mesures sont des aides de moins de 100 millions d’euros.
Q4. Que pouvez-vous conclure ?
L’État distribue donc en nombre (en volume) essentiellement des aides de petits montants, 70 % des mesures ne représentent que 2,7 milliards euros. En valeur, 11 mesures concentrent l’essentiel des aides budgétaire (plus de 50 % des dépenses).
Transition : mais à quoi correspondent ces aides ou ces dépenses de l’État ?
Document 4 : Grande diversité
La grande diversité des mesures traduit la pluralité des finalités présentées dans les programmes budgétaires. Ces mesures peuvent être générales en soutien à des politiques publiques, comme les aides à l’emploi des jeunes (« aides à l’embauche d’apprentis », 3,5 milliards d’euros), le soutien au transport ferroviaire (« régénération ferroviaire » pour 2,7 milliards), les actions du plan France 2030 (« Industrialisation et redéploiement », 1,4 milliard). D’autres mesures sont des subventions à des entreprises dans le cadre de régime exempté de notification à la Commission européenne, comme les aides à la R & D en matière d’environnement (par exemple via les financements de l’ADEME). D’autres encore constituent des compensations pour charges de services publics (par exemple, la compensation de la mission de service universel postal, 400 millions d’euros). D’autres enfin sont plutôt sectorielles ou visent certaines activités comme le « soutien aux professionnels du livre » pour 27,3 millions ou le « soutien aux professionnels du secteur de la musique » pour 26,7 millions. Le soutien à l’innovation passe, outre les actions de France 2030, par d’autres mesures ciblées comme le « concours d’innovation » (107 millions) et l’appui à la « mission French Tech » (11 millions).
Source : Extrait de la note du Haut-Commissariat à la stratégie et au plan, juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », page 10.
Questions
Q1. Soulignez dans le texte les différentes aides listées.
Q2. Relevez parmi les aides présentées celles qui coûtent plus de 100 millions d’euros à l’État.
Q3. Pourquoi l’État verse-t-il des aides aux entreprises qui emploient des jeunes ? De quel type d’aides peut-il s’agir ?
Q4. Pourquoi l’État verse-t-il des aides à la R&D en matière d’environnement notamment ?
Q5. Quelles peuvent être les conséquences sur l’économie de l’investissement accru des entreprises dans la R&D ?
Q6. Une entreprise peut-elle bénéficier de ces aides si elle avait déjà prévu d’engager ses dépenses en matière de R&D ?
Voir la correction
Réponses :
Q1. Soulignez dans le texte les différentes aides listées.
La grande diversité des mesures traduit la pluralité des finalités présentées dans les programmes budgétaires. Ces mesures peuvent être générales en soutien à des politiques publiques, comme les aides à l’emploi des jeunes (« aides à l’embauche d’apprentis », 3,5 milliards d’euros), le soutien au transport ferroviaire (« régénération ferroviaire » pour 2,7 milliards), les actions du plan France 2030 (« Industrialisation et redéploiement », 1,4 milliard). D’autres mesures sont des subventions à des entreprises dans le cadre de régime exempté de notification à la Commission européenne, comme les aides à la R & D en matière d’environnement (par exemple via les financements de l’ADEME). D’autres encore constituent des compensations pour charges de services publics (par exemple, la compensation de la mission de service universel postal, 400 millions d’euros). D’autres enfin sont plutôt sectorielles ou visent certaines activités comme le « soutien aux professionnels du livre » pour 27,3 millions ou le « soutien aux professionnels du secteur de la musique » pour 26,7 millions. Le soutien à l’innovation passe, outre les actions de France 2030, par d’autres mesures ciblées comme le « concours d’innovation » (107 millions) et l’appui à la « mission French Tech » (11 millions).
Source : Extrait de la note du Haut-Commissariat à la stratégie et au plan, juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », page 10.
Q2. Relevez parmi les aides présentées celles qui coûtent plus de 100 millions d’euros à l’État.
la compensation de la mission de service universel postal = 400 millions le « concours d’innovation » = 107 millions
Q3. Pourquoi l’État verse-t-il des aides aux entreprises qui emploient des jeunes ? De quel type d’aides peut-il s’agir ?
L’État verse des aides à l’emploi des jeunes pour inciter les entreprises à embaucher des actifs plus jeunes qui sont plus discriminés à l’embauche que les plus âgés du fait de leur manque d’expérience, avec à la clé une réduction du taux de chômage de ces jeunes actifs. Ceci peut prendre la forme d’aides fiscales (crédit-impôt), de réduction de cotisations sociales ou de subventions, ou d’un dispositif particulier d’insertion comme le contrat d’apprentissage.
Q4. Pourquoi l’État verse-t-il des aides à la R&D en matière d’environnement notamment ?
Pour inciter les entreprises à financer des dépenses de R&D en faveur de l’environnement, une des priorités des politiques publiques.
Q5. Quelles peuvent être les conséquences sur l’économie de l’investissement accru des entreprises dans la R&D ?
La R&D stimule l’innovation qui relance l’économie et à terme améliore la qualité de viede chacun grâce à une économie dynamisée. En effet, ces retombés concrètes permettent d’améliorer les services et les produits existants ou d’en créer de nouveaux, notamment de meilleure qualité ou en en réduisant le coût de production. Ceci contribue à une meilleure compétitivité dite hors coût. Les anciennes innovations, devenues moins performantes ou obsolètes, sont progressivement remplacées par de nouvelles technologies. Ce phénomène correspond à la théorie de la « destruction créatrice » de l’économiste Joseph Schumpeter, selon laquelle l’innovation stimule la croissance économique en renouvelant en permanence les produits, les techniques et les organisations existantes.
Q6. Une entreprise peut-elle bénéficier de ces aides si elle avait déjà prévu d’engager ses dépenses en matière de R&D ?
Oui, c’est l’effet d’aubaine (bénéficier d’une aide sur laquelle on ne comptait pas et dont on n’a pas objectivement besoin.)
Cet effet d’aubaine, dans un contexte de volume d’aide limité, peut donc avoir pour conséquence d’évincer des entreprises qui en auraient eu besoin mais qui ne peuvent plus y accéder et donc de réduire l’efficacité de ces aides.
Note PROF : ici on répond à l’OA « Comprendre qu’une politique de dépenses publiques peut avoir des effets contradictoires sur l’activité (relance / effet d’éviction). »
Transition = ces aides ne bénéficient-elles qu’aux entreprises ?
Document 5 : Aides spécifiques aux entreprises
Il est difficile de déterminer les aides qui bénéficient spécifiquement aux entreprises, car celles-ci emploient des ménages comme salariés, vendent des produits consommés par des ménages, voire sont possédées par des ménages. Quelques exemples illustrent cette difficulté. Le taux réduit pour les travaux d'amélioration, de transformation, d'aménagement et d'entretien portant sur les logements achevés depuis plus de deux ans bénéficie-t-il aux entreprises du secteur du bâtiment ou bien aux ménages ? L'aide correspondante peut bénéficier en totalité aux consommateurs si les prix des produits et des prestations baissent dans les mêmes proportions que la réduction eu taux ce TVA. Mais elle peut aussi bénéficier entièrement aux entreprises (et à leur salariés et actionnaires) si celles-ci ne répercutent pas la réduction sur les prix.
Source : Extrait de la note du Haut-Commissariat à la stratégie et au plan
juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », page 3
Questions :
Q1. Pourquoi les aides aux entreprises peuvent aussi être considérées comme des aides aux ménages ?
Q2. Comment le taux réduit pour les travaux d’amélioration, de transformation, d’aménagement et d’entretien portant sur les logements achevés depuis plus de deux ans peut-il bénéficier uniquement aux entreprises du secteur du bâtiment, et non aux ménages ?
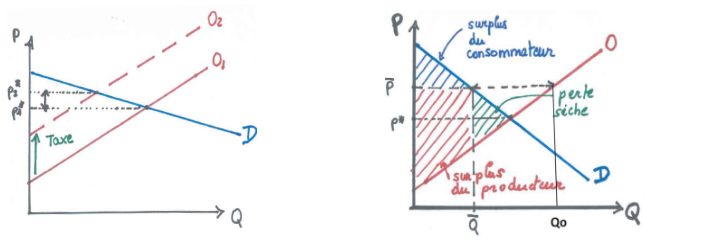
Q3. Conclure. Comment la mise en place d’une taxe ou sa réduction peut-elle influencer l’équilibre du marché. Mobilisez la notion de surplus du consommateur et du producteur.
Questions :
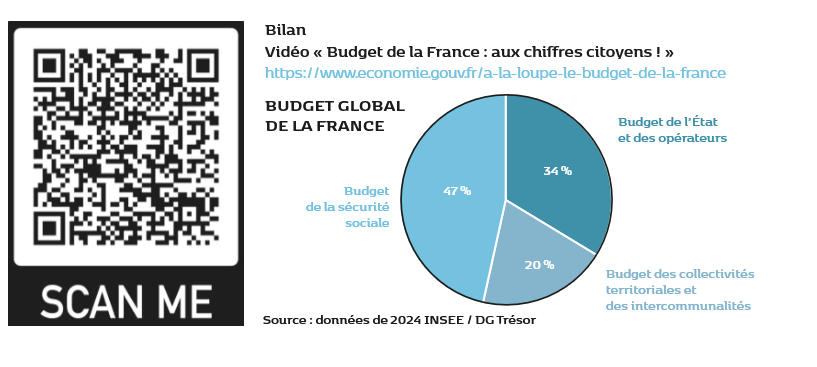
Q1. Le budget de la France est composé de 3 budgets différents. Lesquels ?
Q2. Quel est le montant global des recettes des administrations publiques de l’État en France en 2023 ?
Q3. Pourquoi peut-on dire que « chacun a sa façon participe au budget » ?
Q4. Quel est le montant des dépenses en France en 2023 ?
Q5. En 2023, sur 1000 euros d’impôts, combien sont dépensés en aides aux entreprises en France ?
Q6. Comment l’État peut-il avoir plus de dépenses que de recettes à la fin de l’année ?
Quelles solutions ?
Q7. Qu’est-ce que la dette publique ?
Q8. L’État français est-il endetté et comment évolue sa dette ?
DETTE DES ADMINISTRATIONS PUBLIQUES AU SENS DE MAASTRICHT PAR SOUS-SECTEUR
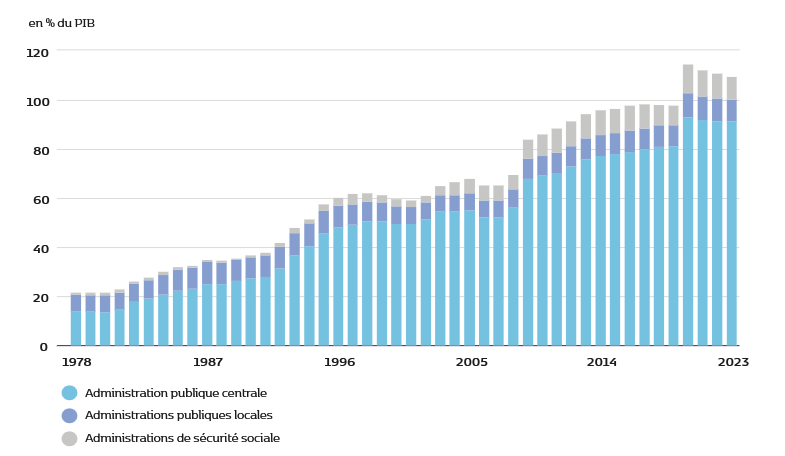
DETTE DES ADMINISTRATIONS PUBLIQUES AU SENS DE MAASTRICHT PAR SOUS-SECTEUR EN 2023
Organismes divers d’administration centrale
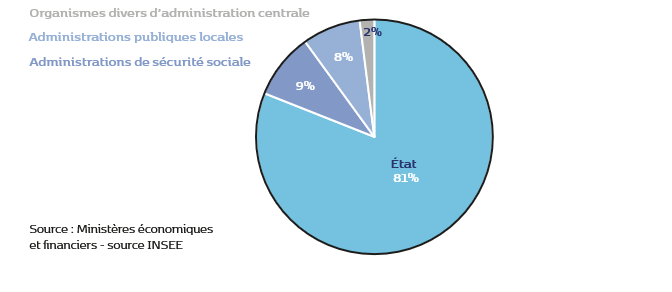
Questions :
Q9. Comment l’État peut lutter contre un trop grand déficit ?
A Réduire ses dépenses
B Augmenter ses recettes
Reliez les notions à leurs définitions.
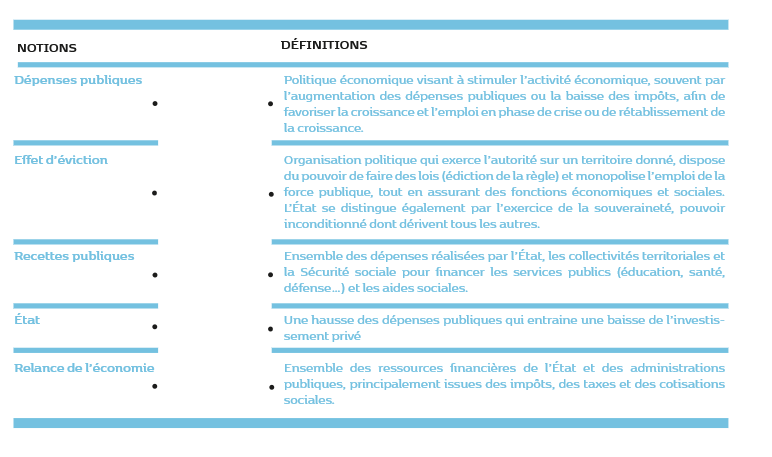
Voir la correction
Réponses :
Q1. Pourquoi les aides aux entreprises peuvent aussi être considérées comme des aides aux ménages ?
Les entreprises emploient des ménages comme salariés : les aides permettent indirecte-ment d’augmenter les revenus des ménages (augmentation des salaires par exemple).
Les entreprises aidées vendent des produits consommés par des ménages dont le prix peut être minoré par l’aide accordée.
Dans certains cas, les entreprises sont directement détenues par certains ménages (ménages actionnaires ou ménages employeurs pour des activités de ménage ou de jardinage par exemple et qui bénéficient d’exonérations de cotisations patronales).
Q2. Comment le taux réduit pour les travaux d’amélioration, de transformation, d’aménagement et d’entretien portant sur les logements achevés depuis plus de deux ans peut-il bénéficier uniquement aux entreprises du secteur du bâtiment, et non aux ménages ?
Cela advient quand les entreprises ne répercutent pas la baisse du taux de TVA sur le prix de leurs produits et prestations.
Q3. Conclure. Comment la mise en place d’une taxe ou sa réduction peut-elle influencer l’équilibre du marché. Mobilisez la notion de surplus du consommateur et du producteur.
La mise en place de la taxe ou d’une réduction de taxe va modifier l’équilibre de marché. Si le producteur ne répercute pas la taxe ou sa réduction sur son prix de vente, c’est le surplus du producteur qui va augmenter. À l’inverse si le producteur répercute la mise en place d’une taxe (via une hausse des prix) ou la réduction de la taxe (via la baisse des prix), c’est le surplus du consommateur qui sera modifié (à la baisse si hausse du prix d’équilibre / à la hausse si baisse du prix d’équilibre).
Réponses :
Q1. Le budget de la France est composé de 3 budgets différents. Lesquels ?
Budget de la sécurité sociale + de l’État + des collectivités territoriales.
Q2. Quel est le montant global des recettes des administrations publiques de l’État en France en 2023 ?
1 455 milliards d’euros
Source : DG Trésor - Insee, 2024
Remarque : En 2024, le montant global des recettes des administrations publiques était de 1 501,6 milliards d’euros, tandis que le montant global des dépenses des administrations publiques était de 1 670,2 milliards d’euros, aboutissant à un solde négatif de – 168,6 milliards d’euros.
Q3. Pourquoi peut-on dire que « chacun a sa façon participe au budget » ?
Car chacun paie soit des impôts, soit des taxes, soit des cotisations sociales, etc. pour abonder les recettes de l’État.
Q4. Quel est le montant des dépenses en France en 2023 ?
1 609,9 milliards d’euros
Q5. En 2023, sur 1000 euros d’impôts, combien sont dépensés en aides aux entreprises en France ?
59 euros
Q6. Comment l’État peut-il avoir plus de dépenses que de recettes à la fin de l’année ?
Quelles solutions ?
Si l’État dépense plus (aides aux entreprises, dépenses de protection sociale, dépenses budgétaires comme la défense, l’éducation, etc) qu’il ne perçoit (impôts, taxes, cotisations sociales), il est en déficit. Il doit donc emprunter de l’argent. Le remboursement de la dette devient également un poste de dépense budgétaire du fait de l’accumulation de la dette publique (notamment de l’État).
Q7. Qu’est-ce que la dette publique ?
La dette correspond à la somme des emprunts (capital + intérêts) contractés par l’État tous les ans pour financer les déficits, déduction faite des remboursements annuels des dettes contractées et arrivées à terme.
Q8. L’État français est-il endetté et comment évolue sa dette ?
L’État français est endetté. La dette augmente depuis 40 ans. C’est l’un des principaux postes de dépenses de l’État.
Q9. Comment l’État peut lutter contre un trop grand déficit ?
Reliez les notions à leurs définitions.
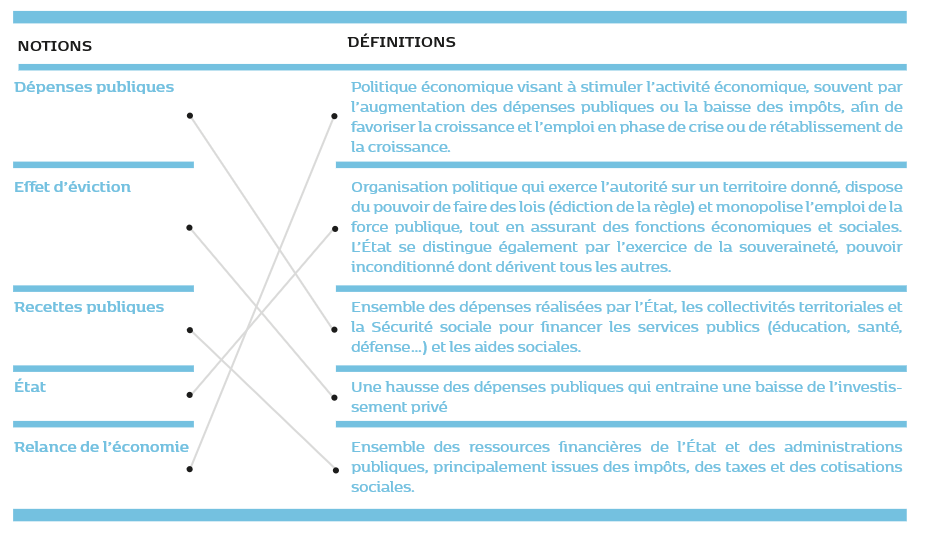
Une activité centrale en terminale
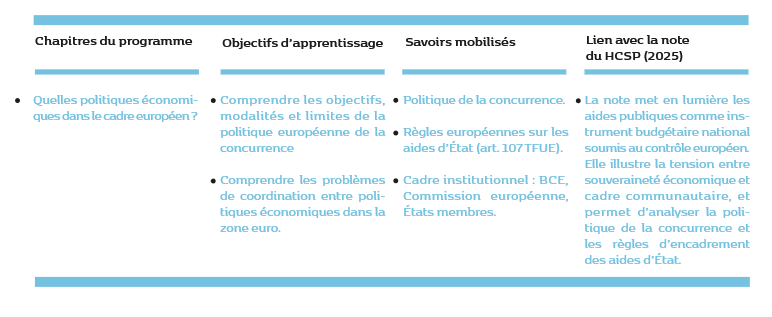
CHAPITRE 5 D’ÉCONOMIE : QUELLES POLITIQUES ÉCONOMIQUES DANS LE CADRE EUROPÉEN ?
Activité
Montrer à travers UNE modalité de la politique de la concurrence (limiter les aides publiques) les objec-tifs et les limites de cette politique au sein de l’UE
Pré-requis :
- Union européenne
- Marché
- Marché intérieur et commun
- Concurrence (1ère)
- Concurrence pure et parfaite
- Croissance intensive
- Innovation
- R&D
- %,TV, CM
- Analyse de texte
- Analyse de graphiques et tableau
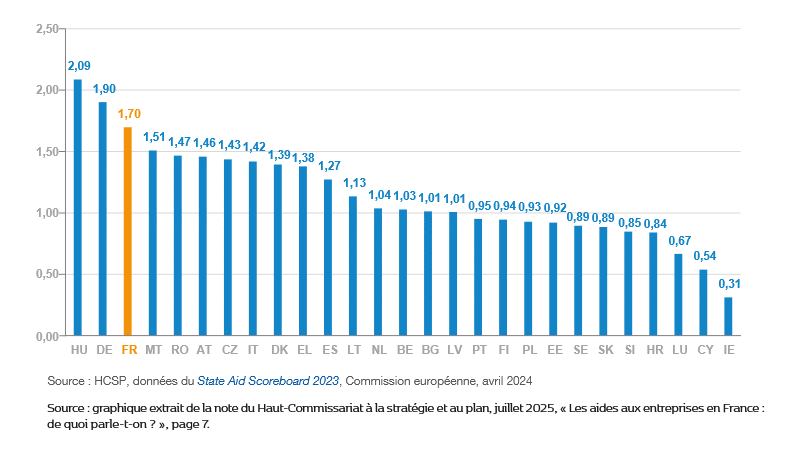
Document 1 : Les aides d’État en France s’élèvent à 45 milliards d’euros en 2022
Selon la définition juridique de l’UE, et à partir des données publiées dans son rapport en 2024, la Commission européenne estime les aides d’État en France à 45 milliards d’euros en 2022. La France, qui représente 19,6 % du total des aides d’État des 27 pays de l’UE (228 milliards), occupe la deuxième place après l’Allemagne (73,67 milliards, soit 32,2 %).
La France et l’Allemagne représentent à elles seules la moitié du total des aides d’État de l’UE, suivies par l'Italie (26,61 milliards d'euros,12.1 %) et l'Espagne (17.12 milliards ; 7.5 %). Proportionnellement au PIB, la France occupe la troisième place (1.7% du PIB) derrière l'Allemagne (1.9%) et la Hongrie (2.9%). Suivent, parmi les principales économies, l'Italie (1.4 % du PIB), L'Espagne (1.27 %) et les Pays-Bas (1%) (voir graphique 1 ).
Source : Extrait de la note du Haut-Commissariat à la stratégie et au plan, juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », page 7
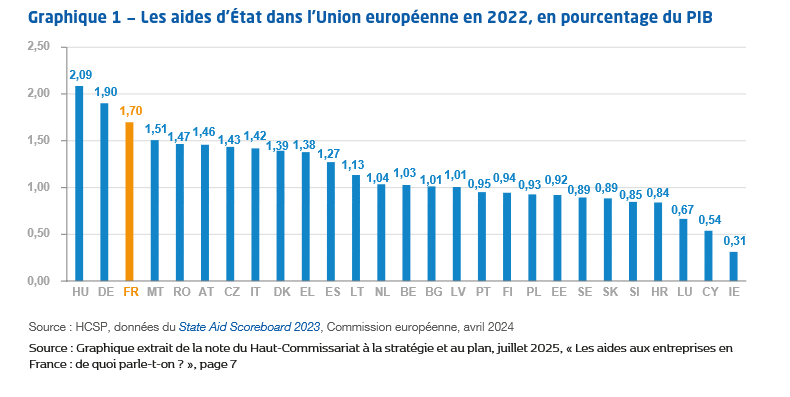
Questions :
Q1. À combien s’élevaient les aides d’État en France en 2022 ?
Q2. Faites une phrase avec la donnée 1,7 concernant la France
Q3. Comparez le montant des aides d’État en France avec le montant des aides d’État en Slovénie (SI)
Q4. Peut-on dire d’après ce graphique que la Hongrie accorde en nombre (en volume) plus d’aides d’État à ses entreprises que la France ?
Q5. Au sein de l’UE, quelle place la France occupe-t-elle en termes d’aides d’État accordées aux entreprises en % de son PIB ?
Voir la correction
Réponses :
Q1. À combien s’élevaient les aides d’État en France en 2022 ?
Les aides d’État en France en 2022 s’élevaient à 45 milliards d’euros.
Q2. Faites une phrase avec la donnée 1,7 concernant la France
En France, les aides d’État en 2022 représentent 1,7 % du PIB.
Q3. Comparez le montant des aides d’État en France avec le montant des aides d’État en Slovénie (SI)
Slovénie = 0,85 % du PIB France = 1,7 % du PIB
La France accorde 2 fois plus d’aides d’État aux entreprises en % de son PIB que la Slovénie (en % de son PIB).
Q4. Peut-on dire d’après ce graphique que la Hongrie accorde en nombre (en volume) plus d’aides d’État à ses entreprises que la France ?
Non, ce graphique ne nous permet pas de savoir si la Hongrie accorde plus d’aides en nombre. Le montant des aides est exprimé en pourcentage du PIB, il dépend donc du PIB de chaque pays. Nous n’avons que les valeurs relatives dans ce document = en % du PIB.
Q5. Au sein de l’UE, quelle place la France occupe-t-elle en termes d’aides d’État accordées aux entreprises en % de son PIB ?
La France occupe la 2ème place après l’Allemagne.
Note PROF : Ce 1er document amène les élèves à faire le constat que la France accorde à priori beau-coup d’aides d’État à ses entreprises, comparativement aux autres pays de l’UE.
Document 2 : Les aides aux entreprises selon la définition européenne.
Selon le Traité sur le fonctionnement de l’Union européenne (article 107 § 1), une mesure de soutien aux entreprises constitue une aide d'État si elle est accordée par un État membre ou au moyen de ressources publiques et qu’elle fausse ou menace de fausser la concurrence, favorise certaines entreprises ou certaines productions et affecte les échanges entre États membres. Selon la Cour de justice de l’UE, il s’agit d’une aide d’État si l’entreprise bénéficiaire reçoit un avantage économique qu’elle n’aurait pas obtenu dans les conditions de marché. Cet avantage peut être financier direct (subventions, apports en capital, etc.) ou indirect s’il est ciblé, comme
des exonérations fiscales ou sociales ciblées, une garantie, voire une conversion de dettes en capital.
Toutes les sources publiques de financement sont concernées, notamment les collectivités locales, les entreprises publiques, les ressources issues de contributions obligatoires d’entités privées (imposées par l’État et gérées en application de législations ou réglementations, comme certaines cotisations sociales et taxes affectées), ou issues de l’Union européenne ou d’institutions financières internationales si les autorités nationales ont un pouvoir discrétionnaire sur leur utilisation, telles que les fonds européens structurels et d’investissement (FESI)17.
Le principe général, selon lequel les aides publiques sont incompatibles avec le marché intérieur, connaît de nombreuses exceptions. En effet, les aides aux entreprises peuvent être déclarées compatibles par la Commission sur le fondement de dérogations prévues par les textes (articles 107 § 2, 107 § 3, 106 § 2 TFUE).
La France, comme les autres États membres, doit notifier à la Commission tout projet qui instituerait ou modifierait des aides aux entreprises. L’analyse sur le fondement de ces articles du Traité conduit la Commission à se prononcer sur la compatibilité et donc sur l’octroi des aides.
Trois grandes catégories d’aides aux entreprises sont considérées comme compatibles avec les règles européennes :
- les aides qui sont en principe compatibles avec le marché intérieur et qui doivent être notifiées à la Commission (article 107 § 2, TFUE). C’est le cas notamment des aides à caractère social octroyées aux consommateurs individuels ou des aides compensant les dommages provoqués par des calamités naturelles ou autres événements extraordinaires ;
- les aides qui peuvent être déclarées compatibles par la Commission européenne (article 107
- § 3, TFUE). Il s’agit notamment des aides destinées à promouvoir les projets d’intérêt européen commun, de celles en faveur de certaines activités économiques ou de certaines régions, de la culture et la conservation du patrimoine ainsi que d’autres catégories d’aides déterminées par décision du Conseil sur proposition de la Commission. Parmi ces aides réputées compatibles, certaines sont exemptées de notification à la Commission lorsqu’elles s’inscrivent dans le cadre de l’un des régimes européens d’exemption, appelés « règlements généraux d’exemption par catégorie (RGEC) » ;
Les aides d’État ici recensées sont donc des aides légales et autorisées par la Commission sur le fondement juridique des dérogations prévues par le TFUE.
Source : Extrait de la note Haut-Commissariat à la stratégie et au plan, juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », pages 6 et 7
Questions :
Q1. Rappelez ce qu’est le marché intérieur
Q2. Comment un marché est parfaitement concurrentiel ?
Q3. Soulignez dans le texte la définition d’une aide d’État
Q4. Quel est le principe général concernant les aides d’État et le fonctionnement d’un marché purement concurrentiel ? Les aides d’État sont-elles autorisées au sein de l’UE ?
Communiqué de presse : Voir le lien en PDF
Q5. Quelle démarche un pays membre de l’UE doit-il efectuer avant d’envisager de distribuer une nouvelle aide à ses entreprises ?
Q6. Soulignez dans le texte les aides d’État qui seraient autorisées par la Commission européenne.
Q7. Pourquoi la Commission européenne refuse-t-elle certaines aides d’État ?
Voir la correction
Réponses :
Q1. Rappelez ce qu’est le marché intérieur
Le marché intérieur désigne un espace sans frontières intérieures au sein duquel est assurée la liberté de circulation des personnes, des marchandises, des services et des capitaux. Il a été mis en place de manière progressive au niveau européen. C’est le traité de Rome (1957) qui prévoit le premier l’établissement d’un marché commun reposant alors essentiellement sur la libre circulation des marchandises. Le marché intérieur a officielle-ment vu le jour en 1993.
Q2. Comment un marché est parfaitement concurrentiel ?
Le marché parfaitement concurrentiel respecte les 5 conditions de CPP (atomicité, transpa-rence, homogénéité, mobilité des facteurs, libre entrée et sortie).
Q3. Soulignez dans le texte la définition d’une aide d’État
Extrait du texte : Selon le Traité sur le fonctionnement de l’Union européenne (TUE - article 107 § 1), une mesure de soutien aux entreprises constitue une aide d'État si elle est accordée par un État membre ou au moyen de ressources publiques et qu’elle fausse ou menace de fausser la concurrence, favorise certaines entreprises ou certaines productions et affecte les échanges entre États membres.
Selon la Cour de justice de l’UE, il s’agit d’une aide d’État si l’entreprise bénéficiaire reçoit un avantage économique qu’elle n’aurait pas obtenu dans les conditions de marché.
Q4. Quel est le principe général concernant les aides d’État et le fonctionnement d’un marché purement concurrentiel ? Les aides d’État sont-elles autorisées au sein de l’UE ?
Le principe général, selon lequel les aides publiques sont incompatibles avec le marché intérieur connait de nombreuses exceptions dans l’UE car plusieurs aides sont autorisées. L’aide sera donc jugée compatible (traité TUE-art.107) ou potentiellement compatible suite à une décision de la Commission européenne. Toute aide n’est mise en place qu’une fois approuvée.
Il faut cependant souligner que la définition des aides d’État potentiellement compatibles peut évoluer dans le temps, en raison de conditions économiques différentes par exemple. Après 12 ans d’application du schéma en vigueur, la Commission européenne vient de décider de le clarifier et de le simplifier. Elle a lancé le 25 février 2026 une consultation publique sur la base de ses propositions. Les États membres ont un mois pour lui faire part en retour de leurs remarques.
Communiqué de presse : Voir le lien en PDF
Q5. Quelle démarche un pays membre de l’UE doit-il efectuer avant d’envisager de distribuer une nouvelle aide à ses entreprises ?
L’État membre notifie l’aide concernée à la Commission européenne qui l’approuve ou non. Certaines aides ne nécessitent pas une notification préalable à la Commission européenne. Il s’agit par exemple des aides sous les régimes d’exemption.
Q6. Soulignez dans le texte les aides d’État qui seraient autorisées par la Commission européenne.
Lister les 3 grandes catégories d’aides autorisées (voir texte).
Q7. Pourquoi la Commission européenne refuse-t-elle certaines aides d’État ?
Elle refuse les aides qui faussent ou nuisent à la concurrence au sein du pays ou entre pays de l’UE. En effet la Commission européenne mène une politique de la concurrence au sein de l’UE, pour assurer la prospérité du continent en limitant les obstacles à la compétition des entreprises. La concurrence est favorisée au sein de l’UE car elle permet des gains en termes de variété de l’offre, une baisse des prix, la stimulation de l’innovation et par là-même la qualité des produits. La concurrence, dans cette optique, avantage le consommateur.
Note PROF : Montrer ici l’objectif de la politique de la concurrence menée par la Commission européenne.
Document 3 : Les aides de l'Etat
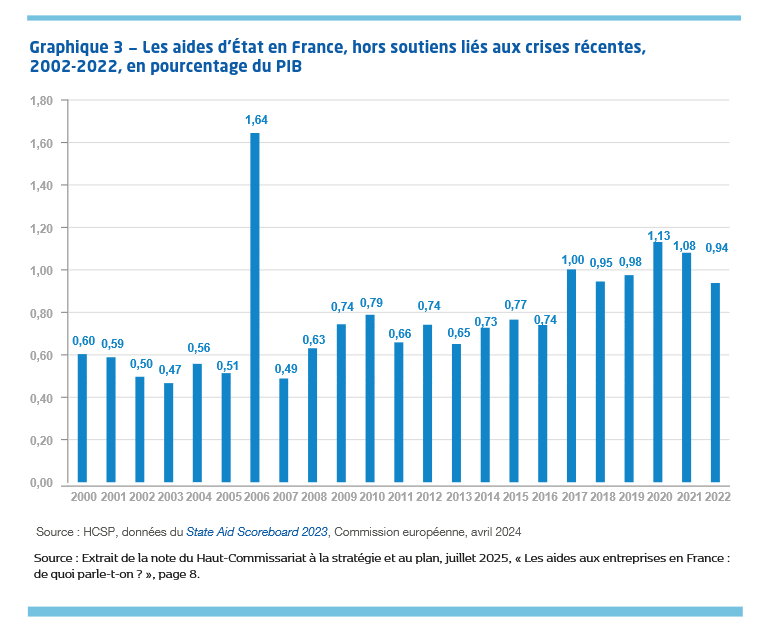
Questions :
Q1. Quelle tendance générale ce graphique dégage-t-il ?
Q2. De combien ont augmenté les aides d’État distribuées en France, en % du PIB, entre 2000 et 2022.
Voir la correction
Réponses :
Q1. Quelle tendance générale ce graphique dégage-t-il ?
On observe globalement une hausse des aides d’État en France, en % du PIB (= le trend).
Q2. De combien ont augmenté les aides d’État distribuées en France, en % du PIB, entre 2000 et 2022.
TV = (0,94 – 0,6) / 0,6 = 56 %
Le montant des aides d’État en France a augmenté de 56 %, en % du PIB, entre 2000 et 2022.
Note PROF : en 2006, le niveau très élevé des aides d’État s’explique par des mesures exceptionnelles de recapitalisation d’entreprises publiques (notamment EDF) et ne traduit pas une hausse structurelle des aides.
Transition : La France distribue beaucoup d’aides, et de plus en plus, mais à quoi correspondent précisément ces aides d’État ?
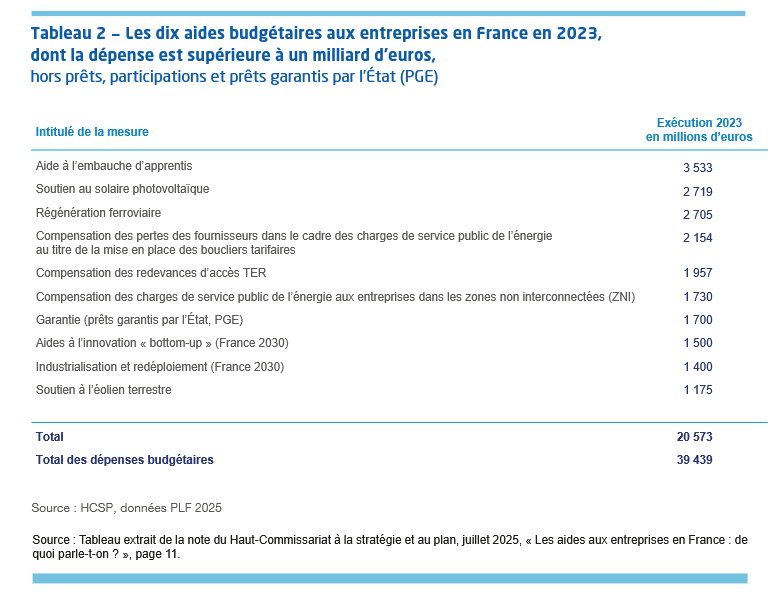
Document 4 : Les dix aides budgétaires
Document supplémentaire pour aider à la lecture du document 4 : Plan d’investissement France 2030 (approfondissement possible)
Le président de la République, Emmanuel Macron, dévoilait il y a deux ans le plan d’investissement France 2030. Avec 54 milliards d’euros, ce plan doit permettre de rattraper le retard industriel français, d’investir massivement dans les technologies innovantes ou encore de soutenir la transition écologique.
Ce plan d’investissement de 54 milliards d’euros s’inscrit dans la lignée du plan France Relance. Il doit permettre de rattraper le retard de la France dans certains secteurs historiques. Il vise aussi la création de nouvelles filières industrielles et technologiques.
Ce plan poursuit la stratégie du Gouvernement en faveur de l’investissement, de l’innovation et de la réindustrialisation.
Source : Voir le lien
Document complémentaire BIS sur l’effort d’équipement militaire : Voir le lien
Questions :
Q1. Classez les aides présentées dans le tableau ci-dessous dans les 4 grandes catégories suivantes : aides à l’emploi et à la cohésion sociale, aides à la transition écologique, aides aux services publiques et aides à la compétitivité et à l’innovation.
Q2. À quelle grande catégorie d’aides aux entreprises (listées dans le document 2) correspondent les aides classées dans la question 1 ?
Q3. Parmi les 4 types d’aides répertoriées, lesquelles sont une dérogation explicite au droit de la concurrence ?
Voir la correction
Réponses :
Q1. Classez les aides présentées dans le tableau ci-dessous dans les 4 grandes catégories suivantes : aides à l’emploi et à la cohésion sociale, aides à la transition écologique, aides aux services publiques et aides à la compétitivité et à l’innovation.
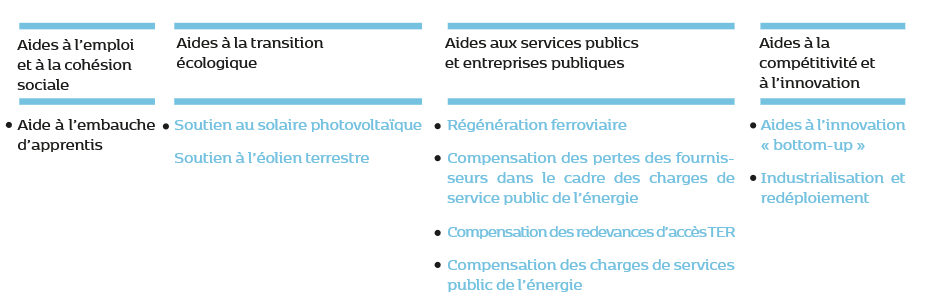
Q2. À quelle grande catégorie d’aides aux entreprises (listées dans le document 2) correspondent les aides classées dans la question 1 ?
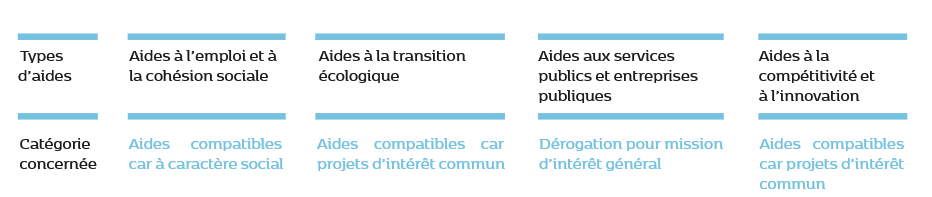
Q3. Parmi les 4 types d’aides répertoriées, lesquelles sont une dérogation explicite au droit de la concurrence ?
Les aides aux services d’intérêt général (SIEG) et, sous réserve d’accord de la Commission européenne, aux entreprises publiques. A noter que la définition européenne d’une entre-prise dépend de la nature de l’activité (commerciale), quelle que soit le statut de l’entre-prise (publique, privée, associative, etc).
Document 5 : Les objectifs de l’Union européenne.
Les objectifs de l’Union européenne à l’intérieur de ses frontières, définis dans l’article 3 du traité de Lisbonne, sont les suivants :
promouvoir la paix, ses valeurs et le bien-être de ses peuples;
offrir un espace de liberté, de sécurité et de justice sans frontières intérieures, tout en prenant les mesures appropriées à ses frontières extérieures en matière d’asile, d’immigration et de prévention et de lutte contre la criminalité ;
établir un marché intérieur ;
parvenir à un développement durable fondé sur une croissance économique équilibrée et sur la stabilité des prix, ainsi qu’une économie de marché hautement compétitive garantissant le plein-emploi et le progrès social;
- protéger et améliorer la qualité de l’environnement ; encourager le progrès scientifique et technique ; combattre l’exclusion sociale et les discriminations ;
- promouvoir la justice et la protection sociales, l’égalité entre les femmes et les hommes et la protection des droits de l’enfant ;
- promouvoir la cohésion économique, sociale et territoriale, et la solidarité entre les pays de l’UE ;
- respecter la richesse de sa diversité culturelle et linguistique ;
- établir une union économique et monétaire dont la monnaie est l'euro ;
- promouvoir les valeurs et les intérêts de l’Union européenne dans le reste du monde.
Source : Voir le lien
Questions :
Q1. Après avoir pris connaissance des grands objectifs de l’UE énoncés dans l’article 3 du Traité de Lisbonne (document 5), retrouvez à quel objectif correspond les 3 types d’aides restants (document 4), autorisés par la Commission européenne.
Bilan : L’UE autorise certaines aides d’État pour la transition écologique, l’emploi, l’innovation et les services publics.
Q2. D’après les objectifs de l’UE, la mise en place d’un marché intérieur est-elle incompatible avec des aides d’État au sein de chaque État membre ?
Voir la correction
Réponses :
Q1. Après avoir pris connaissance des grands objectifs de l’UE énoncés dans l’article 3 du Traité de Lisbonne (document 5), retrouvez à quel objectif correspond les 3 types d’aides restants (document 4), autorisés par la Commission européenne.
Bilan : L’UE autorise certaines aides d’État pour la transition écologique, l’emploi, l’innovation et les services publics.
Q2. D’après les objectifs de l’UE, la mise en place d’un marché intérieur est-elle incompatible avec des aides d’État au sein de chaque État membre ?
Le principe d’incompatibilité entre aides d’État et marché intérieur n’est pas absolu. Seules les aides jugées incompatibles disparaissent au final et la Commission européenne veille à ce que les États membres n’adoptent ni n’octroient de mesures incompatibles. Les aides compatibles viennent soutenir les objectifs et autres politiques que le marché intérieur poursuit.
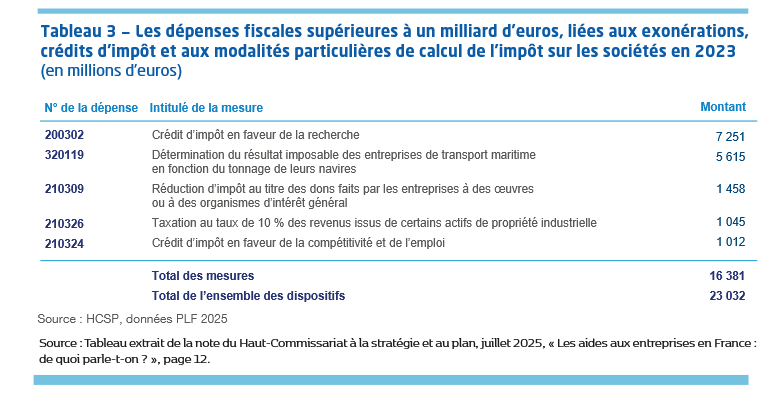
Document 6 : Les dépenses fiscales
Questions :
Q1. Quelle est, d’après ce tableau, la dépense fiscale, la plus importante en France en 2023 ?
Faites une phrase avec la valeur concernée.
Q2. Pourquoi l’État accorde-t-il des crédits d’impôts aux entreprises qui investissent dans la recherche ?
Q3. Ces dépenses fiscales de l’État sont-elles considérées comme des aides aux entreprises ?
Pourquoi ?
Q4. Calculez le pourcentage que représentent les 5 plus grosses dépenses fiscales de l’État au titre de l’impôt sur les sociétés sur l’ensemble des dispositifs.
Q5. En quoi ces aides aux entreprises françaises peuvent-elles fausser la concurrence européenne ?
Q6. Pour autant, pourquoi sont-elles autorisées ?
Q7. Donnez un exemple de situation où une aide publique peut modifier le fonctionnement du marché ?
Q8. La politique de la concurrence au sein de l’UE est-elle plutôt « stricte » ou « souple » ?
Voir la correction
Réponses :
Q1. Quelle est, d’après ce tableau, la dépense fiscale, la plus importante en France en 2023 ?
Faites une phrase avec la valeur concernée.
C’est le crédit-impôt en faveur de la recherche.
En France, en 2023, l’État a accordé 7 251 milliards d’euros de crédit d’impôt en faveur de la recherche. Ce sont des recettes que l’État ne perçoit pas, donc des dépenses.
Q2. Pourquoi l’État accorde-t-il des crédits d’impôts aux entreprises qui investissent dans la recherche ?
Pour les inciter à investir dans la recherche, pour stimuler l’innovation, la R&D, la croissance intensive. D’autres objectifs ont été ajoutés depuis le début des années 1980 : recrutement desdocteurs (dispositifs jeune docteur), l’attractivité pour le R&D étrangère, la coopération public-privé.
Q3. Ces dépenses fiscales de l’État sont-elles considérées comme des aides aux entreprises ?
Pourquoi ?
Les entreprises localisées en France (les filiales étrangères en France perçoivent aussi le CIR) ici bénéficient d’un avantage qu’elles n’auraient pas obtenu dans les conditions de marché. Ces aides peuvent fausser la concurrence au sein de l’UE, à l’exception du CIR. En effet, le CIR n’est pas considéré par la Commission comme une aide aux entreprises car ce dispositif ne cible pas de secteurs particuliers.
Q4. Calculez le pourcentage que représentent les 5 plus grosses dépenses fiscales de l’État au titre de l’impôt sur les sociétés sur l’ensemble des dispositifs.
Sur les 23,032 milliards d’euros de diminution de recettes de l’État, 16,381 milliards sont imputables aux 5 plus grosses mesures.
16,381 / 23,032 * 100 = 71 %
Les 5 mesures principales représentent 71 % du total des dépenses fiscales de l’État au titre de l’impôt sur les sociétés (5 mesures sur 106 au total).
Q5. En quoi ces aides aux entreprises françaises peuvent-elles fausser la concurrence européenne ?
Ces aides avantagent les entreprises en France, qui pourront innover plus facilement (ou à moindre coût – du fait du crédit d’impôt) et donc par la suite baisser les prix de leur innova-tion sur le marché européen (gain de compétitivité prix) ou gagner des parts de marché par la commercialisation de nouveaux produits ou services (gain de compétitivité hors pris).
Q6. Pour autant, pourquoi sont-elles autorisées ?
Elles poursuivent des intérêts généraux (recherche, innovation, transition écologique) qui rendent possible et compatible une telle aide.
Q7. Donnez un exemple de situation où une aide publique peut modifier le fonctionnement du marché ?
Si l’État français aide financièrement ces entreprises, l’offre des entreprises localisée en France augmentera sur le marché => le prix des produits français baissera => la demande pour les produits français augmentera, au détriment d’autres produits étrangers.
Q8. La politique de la concurrence au sein de l’UE est-elle plutôt « stricte » ou « souple » ?
Il s’agit plutôt d’une politique « souple » mais régulée, encadrée par la Commission européenne qui autorise au final un grand nombre d’aides.
Son rôle premier est de surveiller les aides d’État pour maintenir un niveau de concurrence acceptable, qui permettent le maintien de la variété, des prix bas et de l’innovation. Par exemple, le 24 février 2026, la Commission européenne a approuvée une aide de l’État grec destinée à booster l’usage des technologies propres. Voir le lien
Document 7 : Le chiffrage du coût pour les administrations publiques présente des limites.
Deux principales difficultés peuvent illustrer la fragilité des méthodes d’estimation des coûts pour les pouvoirs publics, à périmètre donné.
La première tient au nombre important de mesures à chiffrer. Chaque année, l’administration présente dans le projet de loi de finances un chiffrage des 474 mesures fiscales (entreprises et ménages), tout en précisant que ce chiffrage est impossible pour 60 mesures et qu’il relève du simple ordre de grandeur pour 25 autres.
Une deuxième difficulté concerne les mesures dont les modalités de mise en œuvre sont autres que la simple subvention ou les exonérations fiscales ou de cotisations sociales. C’est le cas des prêts bonifiés, des garanties de prêt et des participations de l’État dans les entreprises, qui sont des instruments de plus en plus mobilisés.
En outre, le manque de calcul économique ne permet pas d’apprécier les effets induits des dépenses fiscales et sociales. En effet, le coût pour l’État ou les administrations de sécurité sociale est mesuré par le simple écart entre les recettes effectives issues de l’application des taux dérogatoires et celles théoriquement issues des prélèvements au taux de la norme des prélèvements obligatoires. Ainsi, l’impact des aides sur le comportement des contribuables n’est pas pris en compte. Or, en l’absence de mesures d’aide, l’application du taux « normal » peut induire moins de consommation, d’investissement, de dépenses de R & D, voire de volume d’emploi ou de revenus et donc moins de recettes fiscales ou sociales. L’estimation du côté des recettes liées à la mesure dérogatoire elle-même ne prend pas en compte les effets induits, notamment en termes d’amélioration de l’emploi, de la compétitivité et de l’attractivité du territoire. Ainsi, l’estimation du coût des aides aux entreprises est en général une borne supérieure du coût réel pour les finances publiques, une fois pris en compte les effets induits par les aides.
Source : Extrait de la note du Haut-Commissariat à la stratégie et au plan, juillet 2025, « Les aides aux entreprises en France : de quoi parle-t-on ? », page 6.
Questions :
Q1. Quelles sont les deux difficultés que rencontrent les pouvoirs publics pour mesurer précisément le coût des aides aux entreprises.
Q2. Le calcul du coût des aides publiques prend-il en compte les effets économiques de ces aides ?
Q3. Les effets induis de ces aides sont-ils positifs ou négatifs pour l’économie ?
Q4. Par conséquent, une politique de la concurrence qui contrôle et surveille, voire empêche certaines aides d’État peut-elle nuire au développement économique d’un pays ?
Q5. Montrez donc que la politique de la concurrence européenne peut avoir des limites.
Voir la correction
Réponses :
Q1. Quelles sont les deux difficultés que rencontrent les pouvoirs publics pour mesurer précisément le coût des aides aux entreprises.
La première difficulté réside dans le nombre très important de mesures fiscales à mesurer. Sur 474 mesures, certaines ne peuvent être chiffrées précisément, et certaines ne le sont que de manière approximative.
Par ailleurs, les aides aux entreprises prennent des formes variées. Aux côtés des subventions ou des exonérations fiscales, on compte également des prêts bonifiés, des garanties de prêts, etc. ; autant de mesures plus difficiles à évaluer car elles ne correspondent pas à une dépense budgétaire immédiate, et que leur coût pour l’État est différent de leur valeur nominale (exemple : un prêt remboursé par une entreprises ne coute finalement à l’État que l’équivalent de l’écart entre le taux du marché financier et le taux réduit auquel l’entreprise a emprunté).
Q2. Le calcul du coût des aides publiques prend-il en compte les effets économiques de ces aides ?
Le calcul du coût des aides publiques est mesuré par un manque à gagner fiscal ou social par rapport à une situation théorique où le taux « normal » serait appliqué à tous. Or, cette méthode ne prend pas en compte tous les effets induits de ces aides, c’est-à-dire leur impact sur le comportement des agents économiques (consommation, investissement, emploi, R&D).
Q3. Les effets induis de ces aides sont-ils positifs ou négatifs pour l’économie ?
Ce sont pour la plupart des effets positifs : plus de consommation, plus d’investissement, plus d’innovation, plus d’emploi, soit un cercle vertueux. Ceci peut également se traduire, à terme, par des recettes fiscales supplémentaires, dans un second temps.
Q4. Par conséquent, une politique de la concurrence qui contrôle et surveille, voire empêche certaines aides d’État peut-elle nuire au développement économique d’un pays ?
On touche ici aux limites de la politique de la concurrence. En empêchant ou en limitant certaines aides d’État, la politique de la concurrence peut freiner le développement écono-mique de certaines industries, l’attractivité des territoires, la compétitivité des entreprises, la naissance de « champions nationaux ou européens ».
Q5. Montrez donc que la politique de la concurrence européenne peut avoir des limites.
La politique de la concurrence de l’UE en encadrant les aides d’État, peut, si le coût réel et les effets induits sont mal évalués, nuire à l’efficacité économique. En effet si les effets induits sont supérieurs au coût mesuré, elles sont légitimes. Ainsi, il est difficile parfois pour la Commission européenne de juger si certaines aides faussent réellement la concurrence ou si elles sont justifiées par des objectifs économiques légitimes (emploi, compétitivité, attractivité du territoire). Une aide peut apparaitre coûteuse et anticoncurrentielle alors qu’elle génère en réalité des retombées économiques positives, ce qui peut conduire à une appréciation biaisée de son impact sur la concurrence. Cette incertitude constitue une limite de la politique de la concurrence.
BILAN FINAL
La politique de la concurrence dans l’Union européenne (texte à trous)
La politique de la concurrence de l’Union européenne a pour objectif de garantir une concurrence libre et
non faussée entre les entreprises au sein du marché intérieur. Elle vise notamment à éviter les pratiques anticoncurrentielles ou de l’interDans ce cadre, l’Union européenne exerce une surveillance des aides d’État accordées par les pays membres. Les autorités nationales doivent notifier à la Commission européenne les aides accordées aux entreprises afin que celle-ci vérifie qu’elles ne favorisent pas indûment certaines entreprises ou certains secteurs au détriment des autres. Les aides d’État sont en principe interdites, sauf lorsqu’elles poursuivent des objectifs jugés légitimes, comme le soutien à l’emploi, à l’innovation, à la transition écologique, à la cohésion économique ou à l’attractivité du territoire.vention excessive des pouvoirs publics.
La France et l’Allemagne représentent à elles deux la moitié des aides d’État au sein de l’UE en 2022. La France se situe à la 3ème place, en % du PIB. C’est donc un État membre où les aides d’État sont impor-
tantes et qui progressent depuis 2000. Les aides distribuées en France stimulent l’innovation en accor-dant beaucoup de crédit-impôt recherche. Elles bénéficient aux entreprises françaises qui gagnent en
compétitivité.
Cependant, la politique de la concurrence européenne connaît des limites. En effet, l’évaluation du coût et des effets des aides d’État est souvent imparfaite. Les pouvoirs publics mesurent généralement le coût des aides comme un manque à gagner fiscal ou social, sans toujours prendre en compte les effets induits de ces aides sur le comportement des agents économiques.
Or, les aides d’État peuvent encourager la consommation, l’investissement, la recherche et développe-ment ou encore la création d’emplois, ce qui peut générer des recettes fiscales et sociales supplémenTaires. L’absence de prise en compte de ces effets peut conduire à une surestimation du coût réel des aides, et les interdire, ce qui freinerait l’économie des États membres. Ceci constitue une limite de la politique de la concurrence dans l’Union européenne
Suivie de : Objectif bac
Référence aux annales de baccalauréat Une EC2 originale à partir de la note
Texte à trous : la politique de la concurrence
La politique de la concurrence dans l’Union européenne (texte à trous)
La politique de la concurrence de l’Union européenne a pour objectif de garantir une xxxx et xxxx entre les entreprises au sein du xxxx intérieur. Elle vise notamment à éviter les pratiques anticoncurrentielles ou de l’intervention excessive des des xxxx.
Dans ce cadre, l’Union européenne exerce une xxxx des aides d’État accordées par les pays membres. Les autorités nationales doivent notifier à la xxxx européenne les aides accordées aux entreprises afin que celle-ci vérifie qu’elles ne favorisent pas indûment certaines entreprises ou certains secteurs au détriment des autres. Les aides d’État sont en principe XXXX, sauf lorsqu'elles poursuivent des objectifs jugés légitimes, comme le soutien à l'XXXX, à l'XXXX à la XXXX écologique, à la cohésion économique ou à l'XXXX du territoire.
La France et l’Axxxx représentent à elles deux la moitié des aides d’État au sein de l’UE en 2022. La France se situe à la xxxxème place, en % du PIB. C’est donc un État membre où les aides d’État sont xxxx et qui progressent depuis 2000.
Les aides distribuées en France stimulent l’xxxx en accordant beaucoup de crédit-impôt recherche. Elles bénéficient aux entreprises françaises qui gagnent en xxxx.
Cependant, la politique de la concurrence européenne connaît des xxxx. En effet, l’évaluation du coût et des effets des aides d’État est souvent xxxx. Les pouvoirs publics mesurent généralement le coût des aides comme un xxxx à gagner fiscal ou social, sans toujours prendre en compte les xxxx induits de ces aides sur le comportement des agents économiques.
Or, les aides d’État peuvent encourager la xxxx, l’xxxx, la xxxx et développe-ment ou encore la création d'xxxx, ce qui peut générer des recettes fiscales et sociales supplémentaires.
L’absence de prise en compte de ces effets peut conduire à une xxxx du coût réel des aides, et les interdire, ce qui xxxx l’économie des États membres. Ceci constitue une xxxx de la politique de la concurrence dans l’Union européenne
Suivie de : Objectif bac
Référence aux annales de baccalauréat Une EC2 originale à partir de la note
Voir la correction
La politique de la concurrence dans l’Union européenne (texte à trous)
La politique de la concurrence de l’Union européenne a pour objectif de garantir une concurrence libre et non faussée entre les entreprises au sein du marché. Elle vise notamment à éviter les pratiques anticoncurrentielles ou de l’intervention excessive des pouvoirs publics.
Dans ce cadre, l’Union européenne exerce une surveillance des aides d’État accordées par les pays membres. Les autorités nationales doivent notifier à la Commission européenne les aides accordées aux entreprises afin que celle-ci vérifie qu’elles ne favorisent pas indûment certaines entreprises ou certains secteurs au détriment des autres. Les aides d’État sont en principe interdites, sauf lorsqu’elles poursuivent des objectifs jugés légitimes, comme le soutien à l’emploi, à l’innovation, à la transition écologique, à la cohésion économique ou à l’attractivité du territoire.
La France et l’Allemagne représentent à elles deux la moitié des aides d’État au sein de l’UE en 2022. La France se situe à la 3ème place, en % du PIB. C’est donc un État membre où les aides d’État sont importantes et qui progressent depuis 2000.
Les aides distribuées en France stimulent l’innovation en accordant beaucoup de crédit-impôt recherche. Elles bénéficient aux entreprises françaises qui gagnent en compétitivité.
Cependant, la politique de la concurrence européenne connaît des limites. En effet, l’évaluation du coût et des effets des aides d’État est souvent imparfaite. Les pouvoirs publics mesurent généralement le coût des aides comme un manque à gagner fiscal ou social, sans toujours prendre en compte les effets induits de ces aides sur le comportement des agents économiques.
Or, les aides d’État peuvent encourager la consommation, l’investissement, la recherche et développe-ment ou encore la création d’emplois, ce qui peut générer des recettes fiscales et sociales supplémentaires.
L’absence de prise en compte de ces effets peut conduire à une surestimation du coût réel des aides, et les interdire, ce qui freinerait l’économie des États membres. Ceci constitue une limite de la politique de la concurrence dans l’Union européenne
Suivie de : Objectif bac
Référence aux annales de baccalauréat Une EC2 originale à partir de la note
Document construit à partir du graphique 1 de la note (page 7) :
Graphique 1 − Les aides d'État dans l'Union européenne en 2022, en pourcentage du PIB
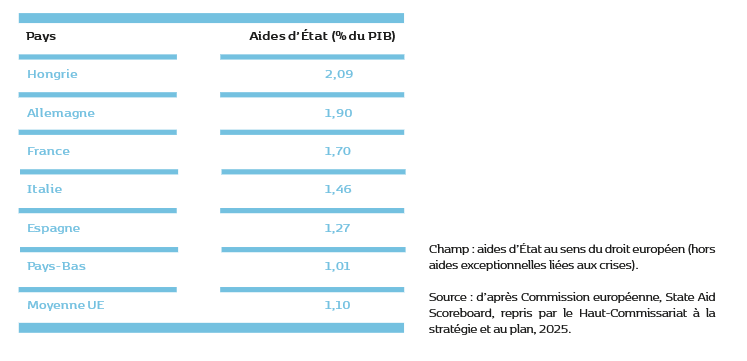
Document : Les aides d’État dans quelques pays de l’Union européenne en 2022
Questions :
Q1. (2 points) À l’aide des données du document, vous comparerez les aides d’État par rapport au PIB de la Hongrie et des Pays Bas.
Q2. (4 points) À l’aide de vos connaissances et du document, vous montrerez comment la politique budgétaire peut agir sur la conjoncture économique.
Voir la correction
Réponses :
Q1. (2 points) À l’aide des données du document, vous comparerez les aides d’État par rapport au PIB de la Hongrie et des Pays Bas.
Attentes : D’après une publication de France stratégie datant de 2025, en 2022 les aides d’État représentent 2,09 % du PIB en Hongrie, contre 1,01 % du PIB aux Pays-Bas. On constate que la Hongrie consacre donc une part de son PIB plus de deux fois supérieure à celle des Pays-Bas aux aides d’État. Autrement dit, l’écart entre les deux pays est de 1,08 point de PIB (2,09 − 1,01).
Q2. (4 points) À l’aide de vos connaissances et du document, vous montrerez comment la politique budgétaire peut agir sur la conjoncture économique.
Attentes : La politique budgétaire désigne l’ensemble des décisions de l’État portant sur
les dépenses publiques et les prélèvements obligatoires afin d’influencer l’activité écono-mique à court terme. Elle permet d’agir sur la conjoncture économique, c’est-à-dire sur les 4 variables macroéconomiques du carré magique de Kaldor à savoir : la croissance, l’emploi, l’inflation ou encore la balance commerciale.
Le document montre que les États de l’Union européenne consacrent une part variable de leur PIB aux aides d’État, qui constituent un instrument de la politique budgétaire. Par exemple, la Hongrie consacre 2,09 % de son PIB aux aides d’État, contre 1,01 % pour les Pays-Bas. La Hongrie consacre une part 2 fois plus important de son PIB aux aides d’État comparé aux pays bas. Ces aides peuvent correspondre à des dépenses publiques ou à des allègements fiscaux, qui peuvent stimuler l’activité économique du pays.
En période de ralentissement économique, une augmentation des dépenses publiques, comme les aides aux entreprises, permet de soutenir la demande globale. En aidant les entreprises, l’État favorise l’investissement et le maintien de l’emploi, ce qui peut entraîner une hausse de la production et donc de la croissance. On parle alors de politique budgétaire de relance. À l’inverse, en période de forte croissance ou de tensions inflationnistes, l’État peut réduire ses dépenses ou augmenter les prélèvements afin de freiner la demande, ce qui correspond à une politique budgétaire de rigueur.
Ainsi, comme l’illustre le document, les aides d’État constituent un levier de la politique budgétaire permettant aux gouvernements d’agir sur la conjoncture économique, même si leur utilisation est encadrée dans le cadre européen.
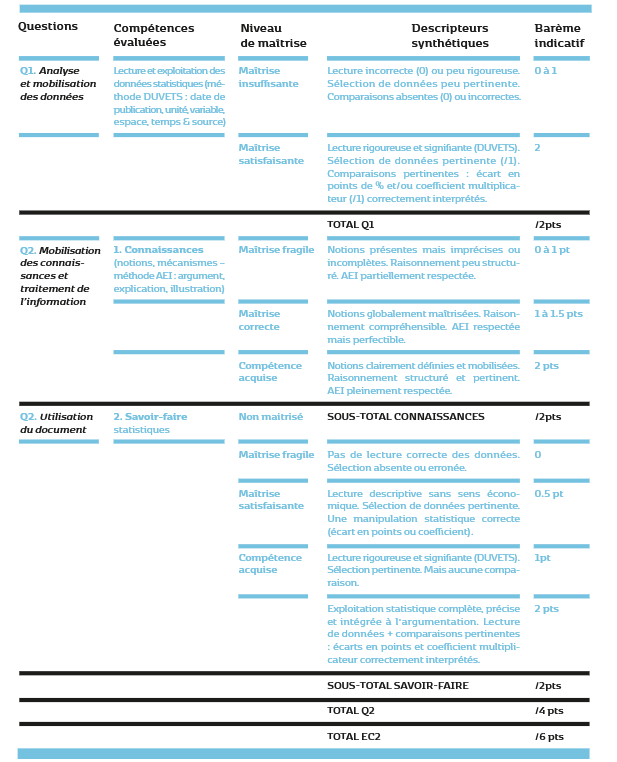
Grille d’évaluation :
Une approche du Grand oral (adossé aux SES seules ou éventuellement adossé aux SES + un autre EDS ; par ex : HG mais pas seulement)
Grand oral SES :
Sujet 1 « Les aides publiques aux entreprises : eIcacité économique ou effet d’aubaine ? »
Sujet 2 « Les aides aux entreprises sont-elles compatibles avec les règles économiques de l’Union européenne ? »
Exemple de traitement du sujet à partir de la note :
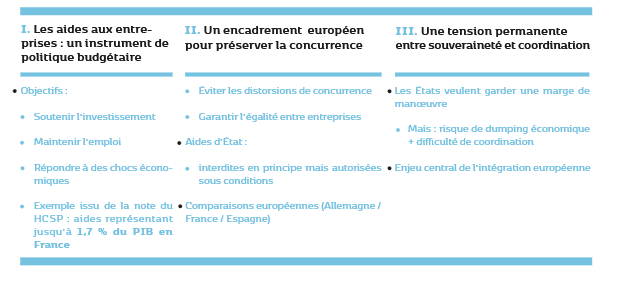
CONCLUSION
Les aides sont compatibles mais encadrées
Elles illustrent les limites d’une politique budgétaire nationale dans un cadre supranational
Intitulé de sujet pour un élève ayant des EDS SES+ Maths : Peut-on mesurer l’efficacité des aides publiques aux entreprises ?
Intitulé de sujet pour un élève ayant les EDS SES+ HGGSP : Les aides économiques nationales remettent-elles en cause l’égalité entre États dans l’Union européenne ?
Une activité dans la continuité à l’intention des étudiants post-bac
Dans la continuité du chapitre sur le marché du travail
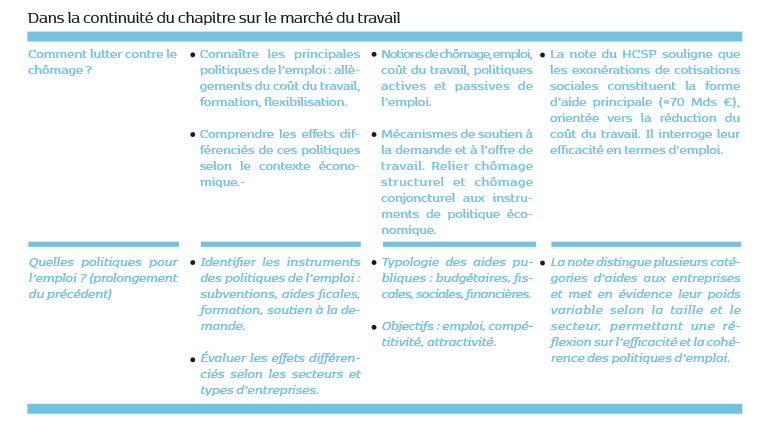
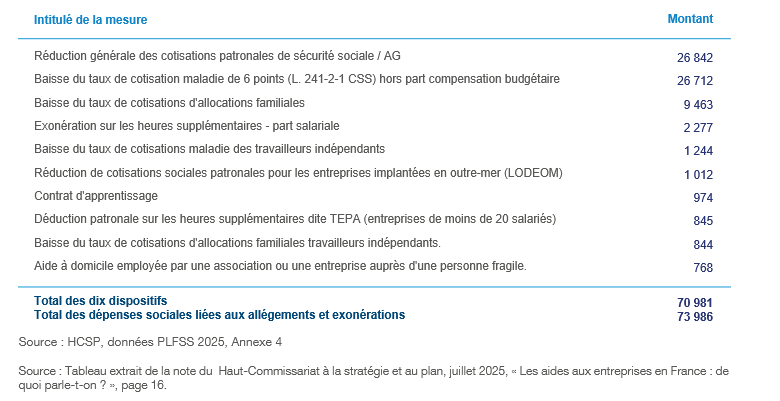
Tableau 8 − Les dix premières dépenses sociales liées aux allégements, exonérations de cotisations sociales bénéficiant aux entreprises en 2023 (en millions d’euros)
Étape 1 : Compréhension du document
Questions :
Q1. Présentez le document.
Q2. À quoi correspond le montant « 26 842 » qui figure dans le tableau 8.
Q3. Quel est le montant total des dépenses sociales liées à ces allègements et exonérations en 2023 ?
Q4. Comparez le montant des 10 premières dépenses sociales liées aux allégements et aux exonérations de cotisations sociales bénéficiant aux entreprises en France en 2023, au total des dépenses sociales liées aux allégements et exonérations.
Q5. Identifiez les trois dispositifs les plus coûteux et évaluez leur part relative dans le total des allègements et exonérations.
Q6. Pourquoi l’État accorde-t-il 1 244 millions d’euros aux travailleurs indépendants et à quel titre ?
Étape 2 : Analyse économique – coût du travail et emploi
Q7. Rappelez de quoi est composée le coût du travail en France ?
Q8. Montrez que ces mesures visent à réduire le coût du travail.
Q9. En quoi le coût du travail peut-il être une cause du chômage structurel ?
Q10. Expliquez en quoi une baisse du coût du travail peut inciter les entreprises à embaucher.
Q11. Ces mesures ciblent-elles certaines catégories de travailleurs ? Si oui lesquelles et pourquoi ?
Étape 3 : Approfondissement et analyse critique
Q12. Montrez que ces mesures représentent une dépense sociale importante.
Q13. Y a-t-il un effet d’aubaine possible de ces allégements et exonérations fiscales ? Expliquez.
Q14. Ces mesures sont-elles suffisantes pour lutter contre le chômage
Voir la correction
Étape 1 : Compréhension du document
Réponses :
Q1. Présentez le document.
Le document est un tableau statistique présentant les dix principales dépenses sociales liées aux allègements et exonérations de cotisations sociales bénéficiant aux entreprises en 2023, exprimées en millions d’euros.
Il concerne la France et provient du HCSP (Haut-Commissariat à la stratégie et au plan), à partir des données du PLFSS 2025.
Q2. À quoi correspond le montant « 26 842 » qui figure dans le tableau 8.
En 2023, l’État français a accordé pour 26 842 millions d’euros, soit 26,8 milliards de réduc-tion générale des cotisations patronales de sécurité sociale.
Q3. Quel est le montant total des dépenses sociales liées à ces allègements et exonérations en 2023 ?
Le montant total des dépenses sociales liées aux allègements et exonérations de cotisa-tions sociales s’élève à 73 986 millions d’euros, soit environ 74 milliards d’euros.
Q4. Comparez le montant des 10 premières dépenses sociales liées aux allégements et aux exonérations de cotisations sociales bénéficiant aux entreprises en France en 2023, au total des dépenses sociales liées aux allégements et exonérations.
Total des dix dispositifs = 70 981 millions (soit près de 71 milliards d’euros)
Total des dépenses sociales liées aux allégements et exonérations = 73 986 millions 70 981 / 73 986 * 100 = 95 %
95 % des dépenses sociales liées aux allégements et exonérations sont concentrés dans les 10 dispositifs.
Q5. Identifiez les trois dispositifs les plus coûteux et évaluez leur part relative dans le total des allègements et exonérations.
Les trois dispositifs les plus coûteux sont :
La réduction générale des cotisations patronales (26 842 Millions €),
La baisse du taux de cotisations maladie de 6 points (26 712 Millions €), La baisse du taux de cotisations d’allocations familiales (9 463 Millions €).
Ces trois mesures représentent à elles seules une part très importante (85 %) du total des allègements.
Q6. Pourquoi l’État accorde-t-il 1 244 millions d’euros aux travailleurs indépendants et à quel titre ?
Ce montant financier représente la moindre part de cotisations maladie payées par les travailleurs indépendants Ceci constitue alors un manque à gagner pour la Sécurité sociale. Mais il en résulte par ailleurs un revenu disponible plus important pour ces mêmes travail-leurs indépendants, qui peuvent potentiellement davantage consommer par exemple. Cette mesure permet de soutenir l’entreprenariat et l’activité économique.
Étape 2 : Analyse économique – coût du travail et emploi
Q7. Rappelez de quoi est composée le coût du travail en France ?
Coût du travail = Salaire brut (salaire net + cotisations salariales prélevées) + cotisations patronales.
Q8. Montrez que ces mesures visent à réduire le coût du travail.
En réduisant ou en exonérant les employeurs de cotisations patronales, l’État réduit le coût du travail payé par les employeurs. Le facteur travail coûte ainsi moins cher aux entreprises.
Q9. En quoi le coût du travail peut-il être une cause du chômage structurel ?
Si le coût du travail élevé, il est plus coûteux d’embaucher pour les entreprises, ce qui peut freiner l’emploi.
Q10. Expliquez en quoi une baisse du coût du travail peut inciter les entreprises à embaucher.
Quand le coût du travail diminue, les entreprises peuvent être incitées à augmenter leur demande de travail car les salariés sont moins coûteux. Cela entrainera la création d’em-plois supplémentaires.
Q11. Ces mesures ciblent-elles certaines catégories de travailleurs ? Si oui lesquelles et pourquoi ?
Le document recense des allégements en faveur :
Des bas salaires (réduction générale des cotisations) => favorise emplois travailleurs peu qualifiés
Des travailleurs indépendants (cotisations maladie et familiales) Des jeunes via les contrats d’apprentissage
Des heures supplémentaires
Ces mesures ciblent certains travailleurs ou certains dispositifs. En ciblant les plus jeunes ou les moins qualifiés, l’État a pour objectif de réduire le chômage des actifs les plus touchés par un taux de chômage élevé.
Étape 3 : Approfondissement et analyse critique
Q12. Montrez que ces mesures représentent une dépense sociale importante.
Ces allègements entraînent une perte de recettes pour la Sécurité sociale, estimée à près de 74 milliards d’euros. L’État doit donc pour compenser ce manque à gagner, augmenter ses recettes fiscales via un autre dispositif (hausse des impôts sur les sociétés par exemple) sauf à imaginer que le surcroît d’activités compense la perte de recettes (il faudrait une augmentation du PIB de l’ordre de 5 % (dont 55 % reviendraient en prélèvements sociaux) pour compenser une dépense ou une non-recette représentant 2,8 % du PIB.
Q13. Y a-t-il un effet d’aubaine possible de ces allégements et exonérations fiscales ? Expliquez.
Oui, certaines entreprises vont bénéficier de ces aides alors qu’elles avaient déjà prévu d’embaucher un ou plusieurs nouveaux salariés. En outre, certains secteur ou activités économique sont à l’abri de la concurrence internationale (la restauration par exemple qui bénéficie d’un taux de TVA de 10 %). Il y a donc un effet d’aubaine potentiel attaché à ces politiques.
Q14. Ces mesures sont-elles suffisantes pour lutter contre le chômage ?
La baisse des cotisations sociales ne suffit pas à elle seule à lutter contre le chômage. La baisse des cotisations peut lutter contre une partie du chômage structurel, dû à un coût du travail trop élevé, mais les causes du chômage sont plus larges. On peut connaitre du chômage structurel dû aux rigidités du marché du travail (règles de licenciement), à des problèmes d’inadéquation entre l’offre et la demande de travail ; et même du chômage conjoncturel qui ne résout pas en réduisant le coût du travail. Ces mesures doivent donc être complétées par d’autres politiques de l’emploi.
9 : UN MINI LEXIQUE SUR LES FONDAMENTAUX DE LA NOTE
Aides publiques aux entreprises
Ensemble des soutiens publics accordés aux entreprises(subventions, réductions d’impôts, exonérations fiscales ou sociales, prêts, garanties) afin de soutenir l’activité économique, l’emploi ou l’investissement.
Aides d’État
Catégorie spécifique d’aides aux entreprises définie par le droit de l’Union européenne, accordées par un État, et autorisées par la Commission européenne même si elles avantagent certaines entreprises et peuvent fausser la concurrence au sein du marché unique.
Les aides aux entreprises peuvent prendre la forme de subventions directes, ce qui en fait un outil de la politique budgétaire.
Politique budgétaire
Ensemble des décisions de l’État sur les dépenses publiques et les recettes fiscales visant à influencer l’activité économique (croissance, emploi, inflation).
Dépenses publiques
Sommes dépensées par l’État, les administrations de sécurité sociale, les collectivités, et les adminis-trations et organismes qui leur sont rattachés.
Dépenses fiscales
Perte de recettes pour l’État liée à une réduction, exonération ou crédit d’impôt et de taxes (TVA par exemple) accordée à certains agents économiques (ex : crédits d’impôt).
Exonérations de cotisations sociales
Réduction voire suppression des cotisations sociales payées par les entreprises ou les salariés, visant le plus souvent à réduire le coût du travail et à soutenir l’emploi.
Aides financières
Soutiens accordés sous forme de prêts, garanties ou participations de l’État au capital des entreprises, souvent utilisés en période de crise.
Marché unique européen
Espace économique de l’Union européenne dans lequel les biens, les services, les capitaux et les personnes circulent librement, sans entraves nationales.
Concurrence
Situation dans laquelle plusieurs entreprises cherchent à attirer les mêmes clients.
Dans l’UE, la concurrence doit être libre et non faussée pour garantir l’eIcacité économique.
Politique européenne de la concurrence
Politique de l’Union européenne visant à empêcher les pratiques anticoncurrentielles, dont les aides d’État excessives, afin de préserver le bon fonctionnement du marché unique.
Distorsion de concurrence
Situation dans laquelle une entreprise est avantagée artificiellement par rapport à ses concurrentes (par exemple grâce à une aide publique trop importante). On parle aussi de « dumping ».
Encadrement européen
Ensemble de règles et de contrôles mis en place par l’Union européenne pour limiter l’autonomie des États en matière de politique économique, notamment budgétaire.
Coordination des politiques économiques
Mise en cohérence des politiques économiques des États membres afin d’éviter des effets négatifs pour l’ensemble de la zone euro (dumping, déséquilibres).
Souveraineté économique
Capacité d’un État à décider librement de sa politique économique. Dans l’UE, cette souveraineté est partagée avec les institutions européennes.
Chocs économiques
Événements imprévus (crise financière, pandémie, guerre) qui perturbent l’économie et peuvent justifier des aides exceptionnelles aux entreprises.
10. DES PROLONGEMENTS POSSIBLES
- Lien avec une autre ou plusieurs autres notes du Haut-Commissariat à la stratégie et au plan et de France Stratégie
La note n° 157 s’inscrit dans une analyse plus large des interventions publiques dans l’économie, un sujet déjà abordé dans plusieurs autres publications de France Stratégie :
Politique industrielle et interventions publiques
France Stratégie avait publié une analyse sur les politiques industrielles en décembre 2020. qui examine les interventions économiques de l’État (aides, subventions, fiscalité, etc.) dans une perspective historique et comparative. Cela aide à comprendre que le débat sur les aides aux entreprises s’inscrit dans une trajectoire de politique industrielle plus large, pas seulement un débat ponctuel.
Mesures de soutien à la R&D et innovation
Une autre note analyse le financement de la recherche et innovation (aides directes, Bpifrance, crédit d’impôt recherche, etc.). Publiée en septembre 2022.
Ces dispositifs comptent parmi les aides recensées dans la note n°157, et leur ciblage (par exemple vers PME vs grandes entreprises) est un enjeu clé d’efficacité publique.
Un point orientation et métiers dans la perspective de Parcoursup (nouveau à partir de la MEA n°12)
Lien Parcoursup : métiers de l’analyse économique, fonction publique, politique publique, économie européenne.
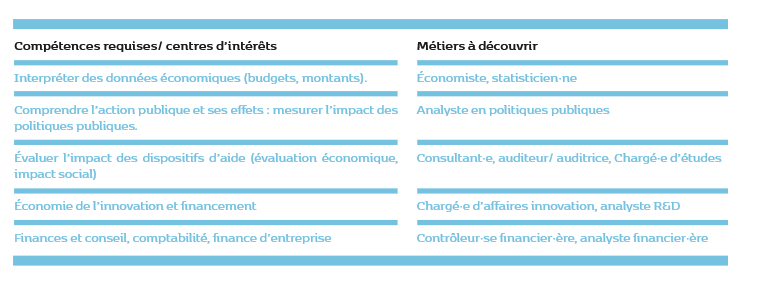
Ces compétences peuvent se relier à des formations :
- Licence Économie & Gestion (économie, politique publique, comptabilité)
- Licence de sciences sociales –-> parcours Économie et Sociologie
- BUT Gestion des Entreprises et des Administrations (GEA)
- IEP = Sciences Po (Parcours Économie/Sociologie)
- Écoles de commerce (orientation finance ou conseil)
11 : CONCLUSION : L’ESSENTIEL À RETENIR
La note n° 157 ne traite pas « isolément » les aides, elle fait partie d’un ensemble d’analyses sur les politiques économiques publiques qui ont attrait à la fiscalité, au financement de l’innovation, au rôle de l’État et des collectivités... Les élèves peuvent tirer des liens avec d’autres notes sur politique industrielle, innovation, ou compétitivité pour mieux comprendre comment l’action publique soutient (ou pas) la croissance, l’emploi et l’innovation. La note soulève les questions suivantes : qu’est-ce qu’une « aide aux entreprises » en France ? Quelle est son ampleur, et comment la mesurer ?
On retiendra 4 grandes idées :
1. Pas de définition unique de la notion « d’aides aux entreprises »
- Selon la définition juridique européenne, seules certaines aides, dites aides d’État, comptent et s’élèvent à 45 milliards d’euros en 2
En élargissant le périmètre (subventions, dépenses fiscales, aides financières), on arrive à ~112 milliards d’euros en 2023, hors exonérations et exemption d’assiette des cotisations sociales.
2. On distingue 4 grandes catégories d’aides
- Dépenses budgétaires (subventions, avances, etc.)
- Dépenses fiscales (réductions d’impôts)
- Réductions de prélèvements sociaux (exonérations)
- Aides financières (prêts, garanties, participations)
3. Il existe un problème de transparence, de suivi et d’évaluation :
il est difficile de connaître précisément le montant total, car les dispositifs sont nombreux, variés et pas toujours évalués.
4. Les objectifs des aides sont de 3 grands ordres :
Les pouvoirs publics les utilisent pour :
- Encourager l'investissement (R&D, transition énergétique)
- Favoriser l'emploi (exonérations en particulier)
- Soutenir certaines filières ou zones géographiques
Du point de vue de l’analyse économique, ces aides visent deux objectifs :
L’efficacité économique : par ce levier, les pouvoirs publics incitent les entreprises à engager des investissements que celles-ci n’auraient pas réalisé sur la seule base de leur rentabilité financière, notamment en période de conjoncture difficile (R&D, transition énergétique, etc.).
La redistribution : selon les priorités des pouvoirs publics, les aides viennent soutenir des catégories d’entreprises, des secteurs ou des branches d’activité, des publics ou des zones géographiques (emploi des jeunes et des séniors, industrie, soutiens aux territoires d’outre-mer, etc.).
A PROPOS de Melchior
PROGRAMME ENSEIGNANTS-ENTREPRISES DE L'INSTITUT DE L'ENTREPRISE.
Institut de l’entreprise
29, rue de Lisbonne, 75008 Paris
Directeur de Melchior
+33 (0)6 59 55 23 22
Cette ressource a été réalisée dans le cadre du Programme Enseignants-Entreprises de l’Institut de l’entreprise développé en partenariat avec le ministère de l’Éducation nationale. Retrouvez cette mise en activité sur www.melchior.fr ainsi que des cours de SES, des faits d’actualité, des notes de lecture…
Créé en 1975, l’Institut de l’entreprise est un think tank indépendant de tout mandat syndical ou politique. Association à but non lucratif, l’Institut de l’entreprise a une triple vocation : être un centre de réflexion, un lieu de rencontre et un pôle de formation.
A PROPOS
DU HAUT-COMMISSARIAT À LA STRATÉGIE ET AU PLAN
Le Haut-commissariat apporte son concours au Premier ministre et au Gouvernement pour la détermination des grandes orientations de la nation ainsi que la préparation des réformes. Par ses méthodes de travail, notamment l’association des partenaires sociaux et es autres parties intéressées, il favorise la concertation, l’élaboration d’analyses et de scenarios partagés, et la large participation de l’ensemble de la société française au débat public et à la réflexion sur l’avenir.
Il conduit des travaux de prospective permettant d’éclairer la puissance publique sur les trajectoires possibles de moyen et long terme pour la France, compte tenu des évolutions prévisibles de la société et de l’environnement européen et international ;
Il conduit des études stratégiques permettant d’éclairer l’action du Gouvernement et la préparation des réformes, notamment par une analyse du contexte de la décision et de son impact prévisible à court et à moyen terme ;
Il conduit et coordonne les travaux de planification interministérielle ;
Il participe à l’évaluation des politiques publiques et propose des évolutions et des réformes ;
Il constitue un centre de ressources en matière de recensement et d’évaluation des pratiques de concertation et de débat public, recherche de nouvelles pratiques de nature à améliorer l’association des parties prenantes intéressées et peut organiser, à la demande du Premier ministre, des concertations ou débats publics ;
Il recense et fait connaître les expériences conduites à l’étranger, notamment au niveau européen, ou au niveau territorial de nature à enrichir la réflexion sur les réformes utiles à la France et les voies et moyens pour les conduire.
Les publications du Haut-commissariat à la Stratégie et au Plan sont des ressources que l’on peut proposer aux élèves et mobiliser dans le cadre du traitement des programmes de sciences économiques et sociales. Elles traitent de sujets qui mettent en évidence des enjeux économiques et sociétaux qui entrent en résonance avec ce qui est enseigné.
Les activités proposées ci-dessous à partir de la note d’analyse « Les aides aux entreprises en France : de quoi parle-t-on ? » ont pour objectif d’étendre ou d’approfondir certaines connaissances et de travailler des savoir-faire. À partir de la lecture et de l’analyse de documents d’experts, il s’agit de travailler de courts exercices qui éveilleront la curiosité des élèves sur des points d’actualité et inviteront à s’interroger sur les résultats des politiques publiques. Les activités ci-dessous n’ont pas l’ambition d’utiliser chaque élément de la note d’analyse du Haut-commissariat à la Stratégie et au Plan ; elles constituent un guide pour s’approprier les principaux enjeux qu’elle met en exergue.
Cette proposition de mise en activité a été pensée de manière modulaire, dans un souci à la fois de liberté et de différenciation pédagogiques.