
Étape 1 : Compréhension du document
Questions :
Q1. Présentez le document.
Q2. À quoi correspond le montant « 26 842 » qui figure dans le tableau 8.
Q3. Quel est le montant total des dépenses sociales liées à ces allègements et exonérations en 2023 ?
Q4. Comparez le montant des 10 premières dépenses sociales liées aux allégements et aux exonérations de cotisations sociales bénéficiant aux entreprises en France en 2023, au total des dépenses sociales liées aux allégements et exonérations.
Q5. Identifiez les trois dispositifs les plus coûteux et évaluez leur part relative dans le total des allègements et exonérations.
Q6. Pourquoi l’État accorde-t-il 1 244 millions d’euros aux travailleurs indépendants et à quel titre ?
Étape 2 : Analyse économique – coût du travail et emploi
Q7. Rappelez de quoi est composée le coût du travail en France ?
Q8. Montrez que ces mesures visent à réduire le coût du travail.
Q9. En quoi le coût du travail peut-il être une cause du chômage structurel ?
Q10. Expliquez en quoi une baisse du coût du travail peut inciter les entreprises à embaucher.
Q11. Ces mesures ciblent-elles certaines catégories de travailleurs ? Si oui lesquelles et pourquoi ?
Étape 3 : Approfondissement et analyse critique
Q12. Montrez que ces mesures représentent une dépense sociale importante.
Q13. Y a-t-il un effet d’aubaine possible de ces allégements et exonérations fiscales ? Expliquez.
Q14. Ces mesures sont-elles suffisantes pour lutter contre le chômage
Voir la correction
Étape 1 : Compréhension du document
Réponses :
Q1. Présentez le document.
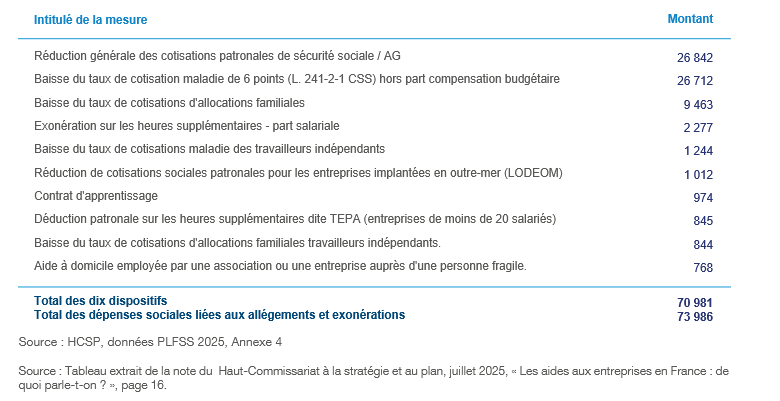
Le document est un tableau statistique présentant les dix principales dépenses sociales liées aux allègements et exonérations de cotisations sociales bénéficiant aux entreprises en 2023, exprimées en millions d’euros.
Il concerne la France et provient du HCSP (Haut-Commissariat à la stratégie et au plan), à partir des données du PLFSS 2025.
Q2. À quoi correspond le montant « 26 842 » qui figure dans le tableau 8.
En 2023, l’État français a accordé pour 26 842 millions d’euros, soit 26,8 milliards de réduc-tion générale des cotisations patronales de sécurité sociale.
Q3. Quel est le montant total des dépenses sociales liées à ces allègements et exonérations en 2023 ?
Le montant total des dépenses sociales liées aux allègements et exonérations de cotisa-tions sociales s’élève à 73 986 millions d’euros, soit environ 74 milliards d’euros.
Q4. Comparez le montant des 10 premières dépenses sociales liées aux allégements et aux exonérations de cotisations sociales bénéficiant aux entreprises en France en 2023, au total des dépenses sociales liées aux allégements et exonérations.
Total des dix dispositifs = 70 981 millions (soit près de 71 milliards d’euros)
Total des dépenses sociales liées aux allégements et exonérations = 73 986 millions 70 981 / 73 986 * 100 = 95 %
95 % des dépenses sociales liées aux allégements et exonérations sont concentrés dans les 10 dispositifs.
Q5. Identifiez les trois dispositifs les plus coûteux et évaluez leur part relative dans le total des allègements et exonérations.
Les trois dispositifs les plus coûteux sont :
La réduction générale des cotisations patronales (26 842 Millions €),
La baisse du taux de cotisations maladie de 6 points (26 712 Millions €), La baisse du taux de cotisations d’allocations familiales (9 463 Millions €).
Ces trois mesures représentent à elles seules une part très importante (85 %) du total des allègements.
Q6. Pourquoi l’État accorde-t-il 1 244 millions d’euros aux travailleurs indépendants et à quel titre ?
Ce montant financier représente la moindre part de cotisations maladie payées par les travailleurs indépendants Ceci constitue alors un manque à gagner pour la Sécurité sociale. Mais il en résulte par ailleurs un revenu disponible plus important pour ces mêmes travail-leurs indépendants, qui peuvent potentiellement davantage consommer par exemple. Cette mesure permet de soutenir l’entreprenariat et l’activité économique.
Étape 2 : Analyse économique – coût du travail et emploi
Q7. Rappelez de quoi est composée le coût du travail en France ?
Coût du travail = Salaire brut (salaire net + cotisations salariales prélevées) + cotisations patronales.
Q8. Montrez que ces mesures visent à réduire le coût du travail.
En réduisant ou en exonérant les employeurs de cotisations patronales, l’État réduit le coût du travail payé par les employeurs. Le facteur travail coûte ainsi moins cher aux entreprises.
Q9. En quoi le coût du travail peut-il être une cause du chômage structurel ?
Si le coût du travail élevé, il est plus coûteux d’embaucher pour les entreprises, ce qui peut freiner l’emploi.
Q10. Expliquez en quoi une baisse du coût du travail peut inciter les entreprises à embaucher.
Quand le coût du travail diminue, les entreprises peuvent être incitées à augmenter leur demande de travail car les salariés sont moins coûteux. Cela entrainera la création d’em-plois supplémentaires.
Q11. Ces mesures ciblent-elles certaines catégories de travailleurs ? Si oui lesquelles et pourquoi ?
Le document recense des allégements en faveur :
Des bas salaires (réduction générale des cotisations) => favorise emplois travailleurs peu qualifiés
Des travailleurs indépendants (cotisations maladie et familiales) Des jeunes via les contrats d’apprentissage
Des heures supplémentaires
Ces mesures ciblent certains travailleurs ou certains dispositifs. En ciblant les plus jeunes ou les moins qualifiés, l’État a pour objectif de réduire le chômage des actifs les plus touchés par un taux de chômage élevé.
Étape 3 : Approfondissement et analyse critique
Q12. Montrez que ces mesures représentent une dépense sociale importante.
Ces allègements entraînent une perte de recettes pour la Sécurité sociale, estimée à près de 74 milliards d’euros. L’État doit donc pour compenser ce manque à gagner, augmenter ses recettes fiscales via un autre dispositif (hausse des impôts sur les sociétés par exemple) sauf à imaginer que le surcroît d’activités compense la perte de recettes (il faudrait une augmentation du PIB de l’ordre de 5 % (dont 55 % reviendraient en prélèvements sociaux) pour compenser une dépense ou une non-recette représentant 2,8 % du PIB.
Q13. Y a-t-il un effet d’aubaine possible de ces allégements et exonérations fiscales ? Expliquez.
Oui, certaines entreprises vont bénéficier de ces aides alors qu’elles avaient déjà prévu d’embaucher un ou plusieurs nouveaux salariés. En outre, certains secteur ou activités économique sont à l’abri de la concurrence internationale (la restauration par exemple qui bénéficie d’un taux de TVA de 10 %). Il y a donc un effet d’aubaine potentiel attaché à ces politiques.
Q14. Ces mesures sont-elles suffisantes pour lutter contre le chômage ?
La baisse des cotisations sociales ne suffit pas à elle seule à lutter contre le chômage. La baisse des cotisations peut lutter contre une partie du chômage structurel, dû à un coût du travail trop élevé, mais les causes du chômage sont plus larges. On peut connaitre du chômage structurel dû aux rigidités du marché du travail (règles de licenciement), à des problèmes d’inadéquation entre l’offre et la demande de travail ; et même du chômage conjoncturel qui ne résout pas en réduisant le coût du travail. Ces mesures doivent donc être complétées par d’autres politiques de l’emploi.