
Questions :
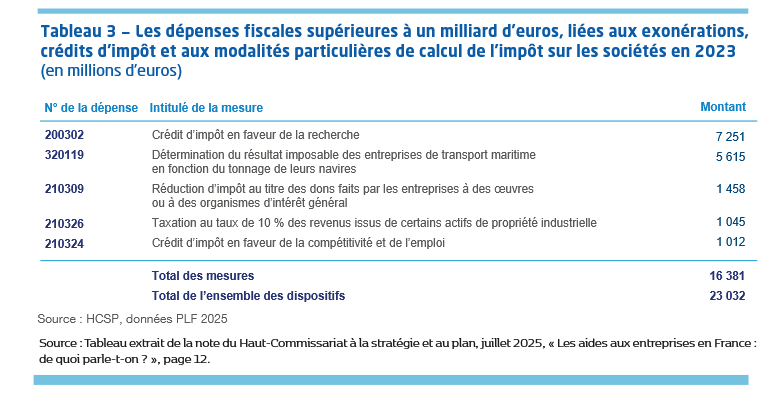
Q1. Quelle est, d’après ce tableau, la dépense fiscale, la plus importante en France en 2023 ?
Faites une phrase avec la valeur concernée.
Q2. Pourquoi l’État accorde-t-il des crédits d’impôts aux entreprises qui investissent dans la recherche ?
Q3. Ces dépenses fiscales de l’État sont-elles considérées comme des aides aux entreprises ?
Pourquoi ?
Q4. Calculez le pourcentage que représentent les 5 plus grosses dépenses fiscales de l’État au titre de l’impôt sur les sociétés sur l’ensemble des dispositifs.
Q5. En quoi ces aides aux entreprises françaises peuvent-elles fausser la concurrence européenne ?
Q6. Pour autant, pourquoi sont-elles autorisées ?
Q7. Donnez un exemple de situation où une aide publique peut modifier le fonctionnement du marché ?
Q8. La politique de la concurrence au sein de l’UE est-elle plutôt « stricte » ou « souple » ?
Voir la correction
Réponses :
Q1. Quelle est, d’après ce tableau, la dépense fiscale, la plus importante en France en 2023 ?
Faites une phrase avec la valeur concernée.
C’est le crédit-impôt en faveur de la recherche.
En France, en 2023, l’État a accordé 7 251 milliards d’euros de crédit d’impôt en faveur de la recherche. Ce sont des recettes que l’État ne perçoit pas, donc des dépenses.
Q2. Pourquoi l’État accorde-t-il des crédits d’impôts aux entreprises qui investissent dans la recherche ?
Pour les inciter à investir dans la recherche, pour stimuler l’innovation, la R&D, la croissance intensive. D’autres objectifs ont été ajoutés depuis le début des années 1980 : recrutement desdocteurs (dispositifs jeune docteur), l’attractivité pour le R&D étrangère, la coopération public-privé.
Q3. Ces dépenses fiscales de l’État sont-elles considérées comme des aides aux entreprises ?
Pourquoi ?
Les entreprises localisées en France (les filiales étrangères en France perçoivent aussi le CIR) ici bénéficient d’un avantage qu’elles n’auraient pas obtenu dans les conditions de marché. Ces aides peuvent fausser la concurrence au sein de l’UE, à l’exception du CIR. En effet, le CIR n’est pas considéré par la Commission comme une aide aux entreprises car ce dispositif ne cible pas de secteurs particuliers.
Q4. Calculez le pourcentage que représentent les 5 plus grosses dépenses fiscales de l’État au titre de l’impôt sur les sociétés sur l’ensemble des dispositifs.
Sur les 23,032 milliards d’euros de diminution de recettes de l’État, 16,381 milliards sont imputables aux 5 plus grosses mesures.
16,381 / 23,032 * 100 = 71 %
Les 5 mesures principales représentent 71 % du total des dépenses fiscales de l’État au titre de l’impôt sur les sociétés (5 mesures sur 106 au total).
Q5. En quoi ces aides aux entreprises françaises peuvent-elles fausser la concurrence européenne ?
Ces aides avantagent les entreprises en France, qui pourront innover plus facilement (ou à moindre coût – du fait du crédit d’impôt) et donc par la suite baisser les prix de leur innova-tion sur le marché européen (gain de compétitivité prix) ou gagner des parts de marché par la commercialisation de nouveaux produits ou services (gain de compétitivité hors pris).
Q6. Pour autant, pourquoi sont-elles autorisées ?
Elles poursuivent des intérêts généraux (recherche, innovation, transition écologique) qui rendent possible et compatible une telle aide.
Q7. Donnez un exemple de situation où une aide publique peut modifier le fonctionnement du marché ?
Si l’État français aide financièrement ces entreprises, l’offre des entreprises localisée en France augmentera sur le marché => le prix des produits français baissera => la demande pour les produits français augmentera, au détriment d’autres produits étrangers.
Q8. La politique de la concurrence au sein de l’UE est-elle plutôt « stricte » ou « souple » ?
Il s’agit plutôt d’une politique « souple » mais régulée, encadrée par la Commission européenne qui autorise au final un grand nombre d’aides.
Son rôle premier est de surveiller les aides d’État pour maintenir un niveau de concurrence acceptable, qui permettent le maintien de la variété, des prix bas et de l’innovation. Par exemple, le 24 février 2026, la Commission européenne a approuvée une aide de l’État grec destinée à booster l’usage des technologies propres. Voir le lien