
Au premier trimestre de l’année, selon l’INSEE, la dette publique française a atteint 3 536,1 milliards d’euros, soit 117,5 % du PIB, c’est son plus haut historique. Cette forte dette pèse d’autant plus que les taux d’intérêt sur les emprunts publics ont fortement augmenté et que la situation tant conjoncturelle que structurelle appelle à d’importantes dépenses de l’État. Au-delà du cas français, les montants élevés de dette publique menacent de nombreuses économies, faisant craindre une crise généralisée.
1/ Une dette publique plus importante et surtout une charge de la dette difficile à soutenir en France…
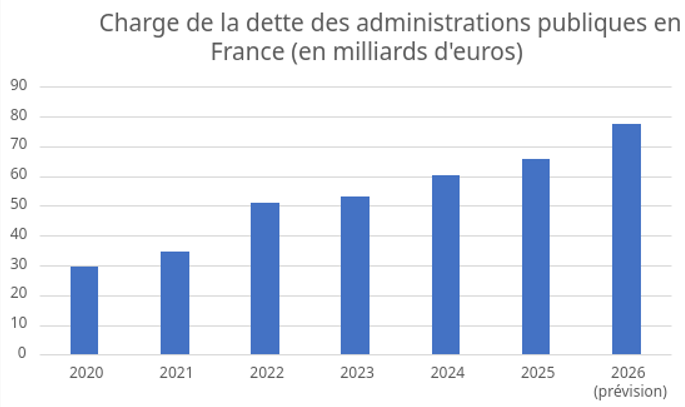
Un indice important de soutenabilité de la dette d’un État est la « charge de la dette », c’est-à-dire l’ensemble des dépenses publiques qui sont mobilisées pour rembourser les dettes passées. Au premier semestre de l’année, cette charge de la dette a augmenté de 5 milliards d’euros, pour s’élever à 34,5 milliards, contribuant fortement à l’augmentation des dépenses du budget de l’État (hausse de 12 milliards) et compromettant l’objectif de repasser le déficit budgétaire sous la barre des 5 % du PIB. Or, les difficultés liées à cette montée de la charge de la dette participent à l’augmentation des taux d’intérêts sur les obligations d’État, qui risquent de créer, à son tour, une hausse de la charge de la dette à venir. C’est donc un cercle vicieux, qui pourrait conduire à une augmentation très rapide de la dette dans les années à venir, comme le met en avant le Haut Commissariat au Plan.
Regardez la Video en cliquant ici
La deuxième vidéo en cliquant sur le lien ici
Dans un rapport du mois de juin, la cour des Comptes met en avant cette augmentation de la charge de la dette, en s’appuyant sur des données de l’INSEE depuis 2020 et en établissant une prévision pour 2026.
Au début du mois de septembre, l’émissions de titres de la dette publique française par l’Agence France Trésor s’est faite avec des taux d’intérêt remarquablement élevés. Ainsi, le taux d’intérêt sur une obligation assimilable au Trésor (OAT) à dix ans a été supérieur à 4,23 %, niveau comparable à celui d’octobre 2008, en pleine crise des subprimes et avant que la Banque centrale européenne ne mène des politiques de relance. Sur une maturité de 30 ans, les OAT ont un taux d’intérêt qui dépasse les 5 %, ce qui représente aussi un niveau jamais atteint depuis 2008. Cette montée des taux d’intérêt sur les titres de la dette publique française conduit encore à une augmentation de la charge de la dette. Si cette hausse des taux d’intérêt concerne la plupart des économies avancées, le spread, c’est-à-dire l’écart de taux entre les obligations françaises et allemandes, augmente, ce qui semble marquer une plus grande méfiance des investisseurs concernant la dette française. Celle-ci n’est pas boudée par ces investisseurs : lors de l’émission de titres de début septembre, l’Agence France Trésor a réussi à lever 13,5 milliards d’euros sur les marchés financiers, avec une demande entre 2,28 et 3,1 fois supérieure à l’offre, selon les degrés de maturité des titres, mais les taux d’intérêt exigés sont en hausse.
Le financement de la dette apparaît comme un motif d’inquiétude pour les ménages et entreprises en France. Selon un sondage Elabe pour les Echos, au début du mois de septembre, 85 % des personnes interrogées pensent qu’il est urgent de réduire la dette publique et près de 50 % estiment même qu’il est très urgent de le faire, alors que cette proportion n’était que d’un quart en 2023.
Seule éclaircie dans ce contexte, à la fin du mois d’août, l’agence Fitch a décidé de maintenir la note de la dette publique française à A+, note atteinte l’an dernier à la même époque après avoir été dégradée. Malgré le fait qu’elle anticipe une montée du déficit budgétaire pour les années à venir, l’agence met en avant la diversité de l’économie française, la solidité de son système bancaire et sa base importante d’investisseurs.
2/ … dans un contexte de besoin de financement…
L’augmentation du coût du financement crée des difficultés pour des États qui font face à de nombreux défis, qui vont nécessiter d’importantes dépenses publiques nouvelles. Or, avec, par exemple pour la France, un taux d’intérêt à 4 %, chaque euro emprunté coûte plus que celui emprunté il y a quelques années. L’Agence France Trésor estime ainsi qu’une hausse d’un point des taux d’intérêt sur la dette augmente la charge de la dette de 3,2 milliards d’euro en un an, de 23,5 milliards sur un an et 33,5 au bout de 9 ans.
Au 2e trimestre de l’année, la France a, par ailleurs, connu un net ralentissement économique. L’INSEE estime ainsi que sur cette période, le PIB français a stagné, alors que le pouvoir d’achat, lui, a diminué de 0,6 %. La canicule de cet été a dégradé une conjoncture déjà mauvaise et les perspectives pour la fin d’année ne sont pas bien meilleures. Or, cette dégradation de la conjoncture pèse sur le solde budgétaire, via « l’effet ciseau » : il y a un risque d’augmentation des dépenses et de diminution des recettes publiques. La dégradation de la conjoncture française est particulièrement forte par rapport aux autres pays de la zone euro, ce qui peut jouer sur le spread.
Pour autant, la multiplication de chocs crée un important besoin de dépenses. Par exemple, le gouvernement a voté un plan d’aide de plus d’un milliard d’euros au monde agricole pour accompagner l’adaptation au changement climatique, en soutenant par exemple l’investissement dans des systèmes d’irrigation plus efficaces. La perturbation du climat crée de nombreux chocs qui appellent souvent des dépenses supplémentaires et suppose des investissements lourds, dont une partie sera prise en charge par les finances publiques. D’ailleurs, le sondage Elabe pour les Échos, cité ci-dessus, montre qu’une baisse des dépenses climatiques apparaît comme l’une des mesures les moins populaires pour réduire le déficit. Peu de mesures font consensus et les mesures envisagées concernant le gel des pensions des retraites ou l’augmentation de la franchise médicale risquent de soulever une importante contestation, surtout dans le contexte d’une année électorale. Cependant, les difficultés à faire voter un budget pourraient encore dégrader la note de la dette française et faire augmenter les taux d’intérêt.
Regardez la vidéo en cliquant sur le lien
De la même façon, le contexte géopolitique troublé appelle une augmentation des dépenses militaires. Au tout début du mois de juillet, la loi de programmation militaire a revu à la hausse le budget des Armées pour la période 2024-2030, avec une dépense totale en hausse de 36 milliards et portée à 436 milliards d’euros, soit un budget militaire annuel de 2,5 % du PIB. Cette hausse des dépenses est justifiée par les besoins militaires croissants dans un monde où les conflits augmentent. Elle répond aussi à une demande de l’OTAN et à une stratégie suivie par plusieurs pays européens, dont l’Allemagne. Si ces dépenses peuvent encore être revues, il est fort probable que les besoins ne vont pas aller en diminuant. Une part de ces dépenses a, cependant, un faible effet direct sur la croissance : l’investissement militaire n’augmente pas directement la productivité.
3/ … dans un contexte monétaire moins favorable à l’endettement...
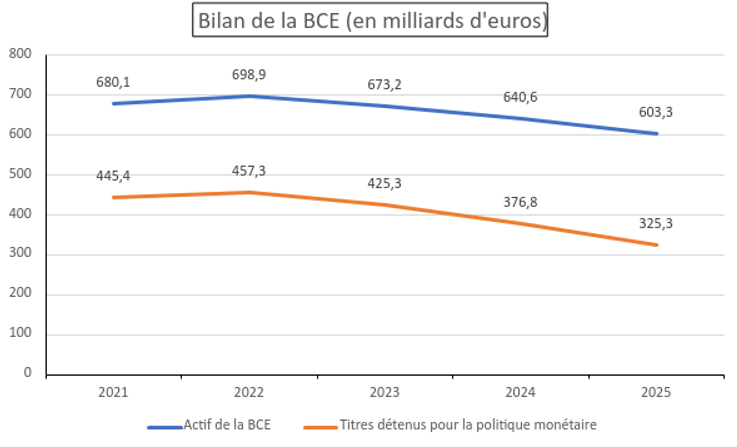
La hausse des taux d’intérêt sur la dette ne concerne pas que la France. Par exemple, les bons du Trésor des États-Unis sur 30 ans ont été émis avec des taux supérieurs à 5,3 %, ce qui est le plus haut atteint depuis 2007, tandis qu’au Japon, les bons à 10 ans ont atteint leur taux le plus haut depuis 1996. Cette montée des taux souverains trouve sa source, non seulement dans la montée des dettes publiques, mais aussi dans les changements de politique monétaire orchestrés par les banques centrales. Après avoir été d’importantes acheteuses de bons du Trésor dans le cadre des politique de quantitative easing en réaction à la crise de 2008 puis aux effets de la pandémie de Covid, la plupart d’entre elles sont entrées dans une phase de quantitative tightening (ou resserrement quantitatif) : une partie des bons achetés arrivent à échéance et elles n’en rachètent pas d’autres à la place. Cela conduit à une réduction de la demande pour les titres de la dette, et donc, mécaniquement, à une hausse des taux, qui diminue, à son tour, la valeur des obligations. On peut ainsi observer, sur la base de données publiées dans les comptes annuels 2025 de la BCE, que le bilan de la BCE diminue depuis 2022 et qu’au sein de ce bilan, le volume des actifs détenus pour la politique monétaire diminue encore plus rapidement. L’année 2026 devrait confirmer cette trajectoire.
La remontée du risque d’inflation partout dans le monde, notamment en lien avec la montée des prix de l’énergie, conduit aussi les banques centrales à relever leurs taux directeurs ce qui tire à la hausse les taux d’endettement des États. Mi-septembre, même la Fed s’est résolue à remonter légèrement ses taux directeurs.
Voir le fait d'actualité
et les ressources Melchior ci-après


4/ … et de risque mondial sur les dettes publiques
La trajectoire de la dette publique française s’inscrit dans une tendance plus générale à l’échelle de la planète. Le cas, sans doute, le plus emblématique est celui des États-Unis. Le pays avait franchi un seuil symbolique de dette publique en 2017, avec une dette qui avait dépassé les 20 000 milliards de dollars, puis les 30 000 milliards ont été franchis en 2020, en grande partie du fait de la pandémie de Covid. Fin août, c’est la barre des 40 000 milliards qui a été dépassée.
Regardez la vidéo ci-dessous :
soit 125 % du PIB, dans un contexte où le déficit budgétaire dépasse les 2000 milliards de dollars. Ce creusement de la dette s’explique, là aussi, par une montée des taux d’intérết, mais aussi par les dépenses liées à la guerre en Iran et au remboursement des droits de douane jugés illégaux, alors que la politique d’allègements fiscaux n’est pas remise en cause. Le plafond légal de la dette, relevé en juillet 2025 à 41 100 milliards devrait être atteint dans l’année, ce qui ouvrira de nouveaux débats au Congrès sur l’opportunité de relever encore le plafond ou bien de chercher à réduire la dette. Aux États-Unis comme en France, le contexte électoral (celui des élections de « Midterms » : pourrait pousser à une augmentation des dépenses.
Regardez la vidéo ci-dessous :
La situation du Japon fait aussi apparaître un risque important concernant la dette, lié au vieillissement de la population. Les individus les plus âgés tendent à liquider une partie de leur épargne, que ce soit pour augmenter leur consommation ou dans une optique de transmission. Or, quand la part des plus âgés est élevée, cette liquidation conduit à une offre importante sur le marché de la dette, qui peut pénaliser l’État en créant une hausse rapide des taux sur les bons du Trésor. Pour éviter8 cela, la Banque du Japon achète massivement ces titres, mais, ce faisant, elle injecte du yen dans l’économie, ce qui peut générer de l’inflation et réduire la valeur de la monnaie sur le marché des changes. Cet été, il a fallu une intervention concertée des États-Unis et du Japon pour éviter une dépréciation forte de la monnaie japonaise.
Les risques vont bien au-delà du court terme. Le FMI a ainsi alerté, au mois de juillet, sur les dettes publiques européennes. Selon l’organisation, la dette publique devrait ainsi passer de 75 % du PIB dans les pays européens (au sens large) en moyenne de nos jours à 155 % en 2040, soit plus d’un doublement sans changement dans la politique menée. A ces niveaux de dette, le risque de défaut n’est pas à écarter. Là aussi, le vieillissement de la population est pointé comme un facteur d’augmentation, tout comme les dépenses militaires et le changement climatique, phénomènes qui devraient conduire à une hausse moyenne des dépenses publiques de 5 points de PIB. Dans ce contexte, la trajectoire de la dette en Espagne fait exception : le pays a annoncé avoir fait passer sa dette publique sous la barre des 100 % au mois de juillet.
Regardez la vidéo en cliquant sur le lien
Voir le fait d'actualité :

A suivre :
* la dette publique sera au cœur des débats de l’élection présidentielle à venir en France. Avant ça, le vote du budget devra conduire à des arbitrages importants
* la politique monétaire va se trouver sous tensions entre un objectif de ralentissement d’inflation et le besoin de ne pas augmenter trop rapidement les taux d’intérêt
* la montée des besoins de financement pour les États devrait entraîner des arbitrages pour des hausses de prélèvements, que ce soit sous la forme de taxes exceptionnelles ou d’augmentation des taux d’imposition, ainsi que des diminutions de dépenses dans certains postes budgétaires